Từ năm tài chính 2024, Việt Nam chính thức áp dụng thuế tối thiểu toàn cầu với các tập đoàn đa quốc gia có doanh thu lớn. Năm 2026 là năm đầu tiên các mốc kê khai thực sự đến hạn, kể cả hạn nộp thuế bổ sung cho năm tài chính 2025 vào cuối năm nay.
Nhiều công ty vốn nước ngoài quy mô vừa tại Việt Nam nghĩ quy định này chỉ dành cho tập đoàn lớn. Thực tế, nếu công ty mẹ ở nước ngoài thuộc diện áp dụng, công ty con tại Việt Nam vẫn phải cung cấp số liệu, thậm chí trực tiếp kê khai và nộp thuế.
1. Thuế tối thiểu toàn cầu là gì?
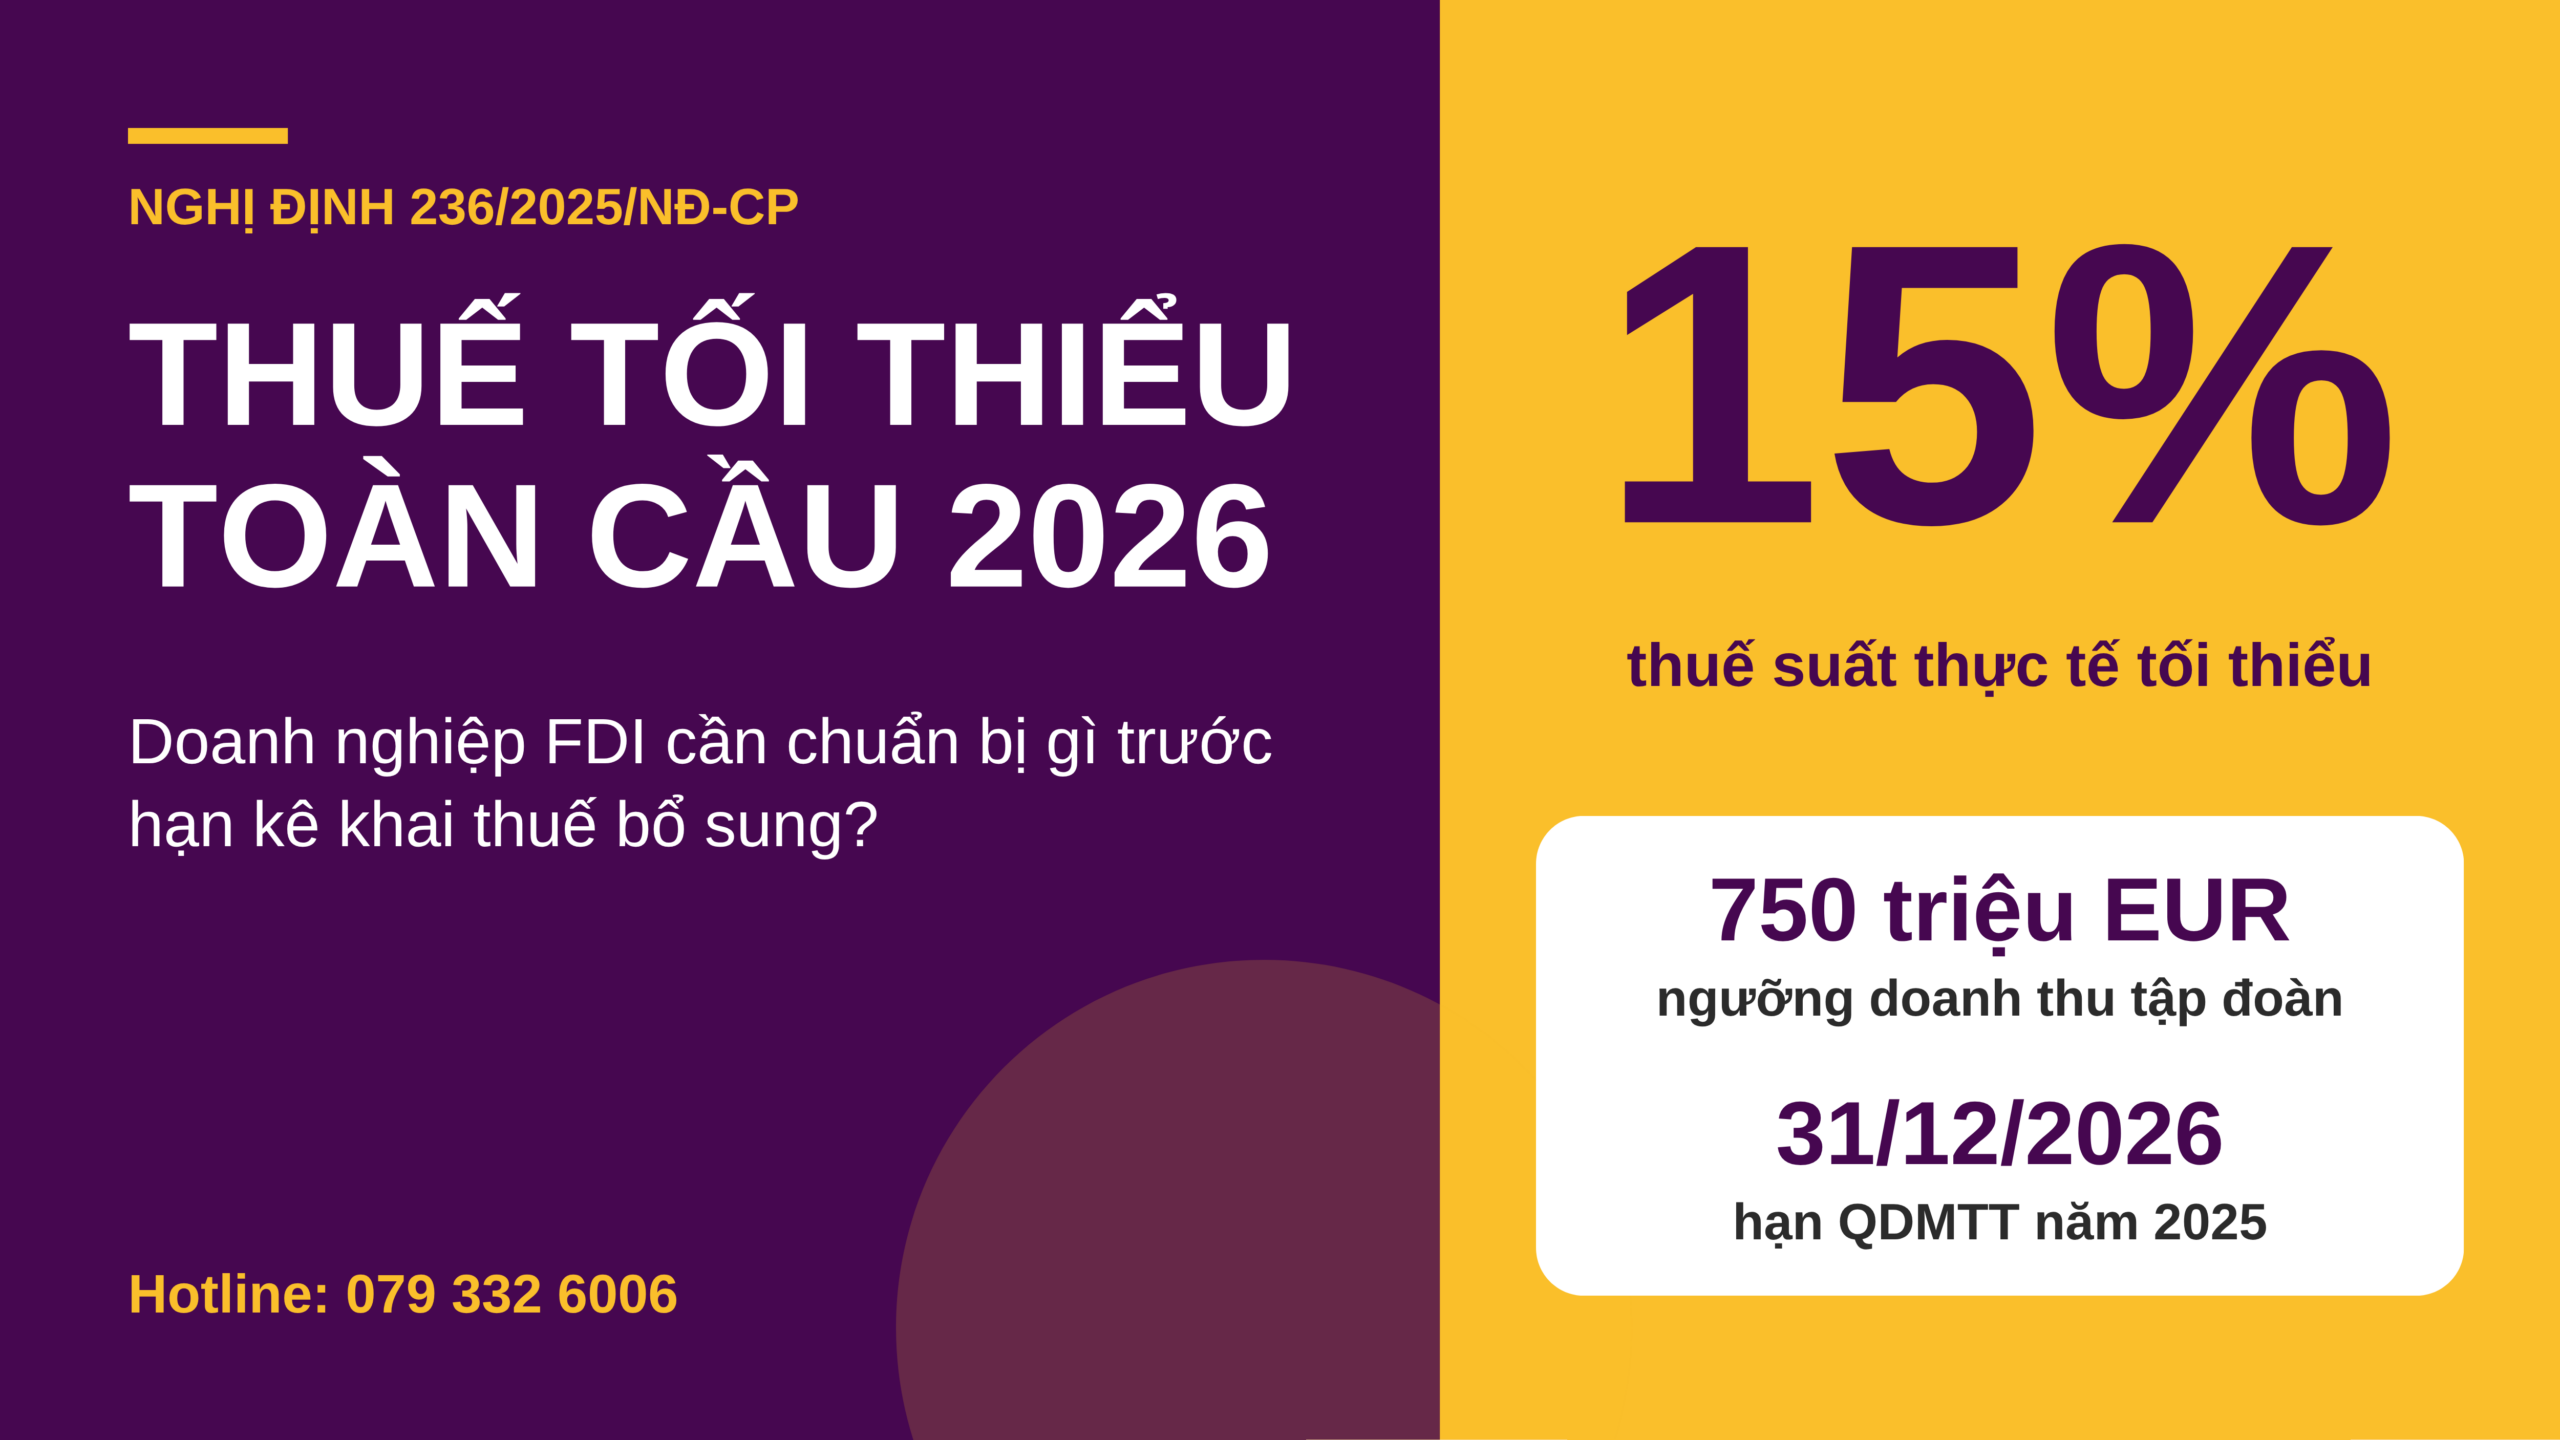
Thuế tối thiểu toàn cầu là cơ chế do OECD khởi xướng (Trụ cột 2 – GloBE), bảo đảm lợi nhuận của tập đoàn đa quốc gia tại mỗi quốc gia chịu thuế suất thực tế tối thiểu 15%. Nếu thuế suất thực tế tại một nước thấp hơn 15%, phần chênh lệch sẽ bị thu bổ sung.
Tại Việt Nam, cơ chế này được quy định tại hai văn bản:
- Nghị quyết 107/2023/QH15 của Quốc hội về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu, áp dụng từ năm tài chính 2024.
- Nghị định 236/2025/NĐ-CP ngày 29/8/2025 quy định chi tiết Nghị quyết 107, có hiệu lực từ 15/10/2025 và áp dụng cho kỳ tính thuế năm 2024.
Điều này có nghĩa là các ưu đãi thuế TNDN như thuế suất 10% hay miễn, giảm có thời hạn không còn giúp tập đoàn lớn giảm nghĩa vụ thuế xuống dưới 15%. Phần ưu đãi bị “mất” sẽ được thu dưới dạng thuế TNDN bổ sung.
2. Đối tượng áp dụng thuế tối thiểu toàn cầu
Đối tượng chịu thuế tối thiểu toàn cầu là đơn vị hợp thành của tập đoàn đa quốc gia thỏa mãn điều kiện sau:
- Tập đoàn có tổng doanh thu hợp nhất từ 750 triệu EUR trở lên trong ít nhất 2 trong 4 năm tài chính liền kề trước đó.
- Đơn vị hợp thành là doanh nghiệp, chi nhánh hoặc cơ sở thường trú của tập đoàn tại Việt Nam, bao gồm cả công ty có vốn nước ngoài và tập đoàn Việt Nam có công ty con ở nước ngoài.
Một số tổ chức thuộc diện loại trừ như cơ quan nhà nước, tổ chức quốc tế, tổ chức phi lợi nhuận, quỹ hưu trí hoặc quỹ đầu tư là công ty mẹ tối cao. Lưu ý, doanh thu của đơn vị bị loại trừ vẫn được cộng vào khi xét ngưỡng 750 triệu EUR của tập đoàn.
3. Hai loại thuế TNDN bổ sung: QDMTT và IIR
Nghị quyết 107/2023/QH15 quy định hai cơ chế thu thuế TNDN bổ sung với phạm vi khác nhau:
- QDMTT (thuế tối thiểu nội địa bổ sung đạt chuẩn): Áp dụng với đơn vị hợp thành tại Việt Nam có thuế suất thực tế dưới 15%. Phần thuế bổ sung được nộp ngay tại Việt Nam thay vì để quốc gia của công ty mẹ thu.
- IIR (quy định tổng hợp thu nhập chịu thuế tối thiểu): Áp dụng với công ty mẹ tại Việt Nam có công ty con ở nước ngoài chịu thuế suất thực tế dưới 15%. Công ty mẹ nộp phần thuế bổ sung của công ty con đó tại Việt Nam.
Với đa số công ty vốn nước ngoài, cơ chế cần quan tâm là QDMTT. Doanh nghiệp đang hưởng ưu đãi thuế suất 10%, 17% trong thời gian đầu hoặc được miễn thuế 4 năm là nhóm dễ phát sinh thuế bổ sung nhất.
4. Thời hạn kê khai thuế tối thiểu toàn cầu năm 2026
Theo Nghị định 236/2025/NĐ-CP, các mốc thời hạn được tính từ ngày kết thúc năm tài chính của công ty mẹ tối cao:
- 30 ngày: Gửi thông báo đơn vị hợp thành chịu trách nhiệm kê khai theo Mẫu số 01/TB-ĐVHT.
- 90 ngày: Đăng ký thuế để được cấp mã số thuế theo Mẫu số 01-ĐKTĐ-ĐVHT.
- 12 tháng: Kê khai và nộp thuế QDMTT, gồm Mẫu số 01/TKTT-QDMTT và Mẫu số 01/TNDN-QDMTT.
- 15 tháng (18 tháng với năm đầu tiên): Kê khai và nộp thuế IIR, gồm Mẫu số 01/TKTT-IIR, 01/TNDN-IIR, 01/TM và báo cáo tài chính hợp nhất.
Áp dụng cho tập đoàn có năm tài chính trùng năm dương lịch, có hai mốc quan trọng trong năm 2026:
- 30/6/2026: Hạn kê khai và nộp thuế IIR năm tài chính 2024, đã được Cục Thuế nhắc tại Công văn 1727/CT-DNL ngày 24/3/2026.
- 31/12/2026: Hạn kê khai và nộp thuế QDMTT năm tài chính 2025.
Tờ khai thuế và tiền thuế nộp bằng đồng Việt Nam, hoặc bằng đồng tiền lập báo cáo tài chính hợp nhất của công ty mẹ nếu tập đoàn lựa chọn.
5. Các trường hợp miễn trừ và không bị xử phạt
Nghị định 236/2025/NĐ-CP cho phép thuế bổ sung được xác định bằng 0 trong một số trường hợp miễn trừ chuyển tiếp, áp dụng đến hết năm tài chính 2026:
- Doanh thu tại Việt Nam dưới 10 triệu EUR và lợi nhuận trước thuế dưới 1 triệu EUR (hoặc lỗ) theo báo cáo lợi nhuận liên quốc gia đạt chuẩn.
- Thuế suất thực tế đơn giản hóa đạt tối thiểu 15% cho năm 2024, 16% cho năm 2025 và 17% cho năm 2026.
- Lợi nhuận trước thuế không vượt quá khoản giảm trừ gắn với chi phí lao động và tài sản hữu hình tại Việt Nam.
Ngoài ra, trong giai đoạn đầu, người nộp thuế không bị xử phạt khi gửi thông báo, đăng ký thuế quá hạn đến 90 ngày, hoặc kê khai sai nhưng không làm thiếu số thuế phải nộp. Tuy nhiên, chậm nộp tiền thuế vẫn bị tính tiền chậm nộp như các khoản thuế khác.
6. Doanh nghiệp FDI cần chuẩn bị gì?
Thuế tối thiểu toàn cầu đòi hỏi số liệu chi tiết hơn nhiều so với quyết toán thuế TNDN thông thường. Doanh nghiệp nên thực hiện các bước sau:
- Xác nhận với công ty mẹ tập đoàn có thuộc ngưỡng 750 triệu EUR hay không và đơn vị nào chịu trách nhiệm kê khai tại Việt Nam.
- Rà soát thuế suất thực tế của doanh nghiệp, nhất là khi đang hưởng ưu đãi thuế TNDN.
- Chuẩn bị báo cáo tài chính theo chuẩn mực kế toán của công ty mẹ và bản giải trình chênh lệch so với chuẩn mực Việt Nam.
- Thống kê riêng chi phí tiền lương và giá trị tài sản hữu hình để tính khoản giảm trừ thu nhập.
- Theo dõi chính sách hỗ trợ từ Quỹ Hỗ trợ đầu tư theo Nghị định 182/2024/NĐ-CP nếu doanh nghiệp đáp ứng điều kiện.
Số liệu kế toán chính xác ngay từ đầu cũng giúp doanh nghiệp giải trình tốt hơn với hồ sơ giao dịch liên kết, vì cả hai đều được cơ quan thuế đối chiếu khi kiểm tra tập đoàn đa quốc gia.
7. Kết luận
Thuế tối thiểu toàn cầu đã bước vào giai đoạn kê khai thực tế, với mốc hạn 31/12/2026 cho thuế QDMTT năm tài chính 2025. Đơn vị thuộc tập đoàn lớn cần chủ động rà soát thuế suất thực tế và chuẩn bị số liệu sớm để tránh nộp thiếu và bị tính tiền chậm nộp.
Kế toán ULTRA hỗ trợ doanh nghiệp FDI trọn gói từ sổ sách, báo cáo tài chính, quyết toán thuế TNDN đến số liệu phục vụ tập đoàn và kê khai thuế nhà thầu nước ngoài.
Liên hệ Zalo 079 332 6006 để được tư vấn miễn phí.

Giá trị mang lại cho doanh nghiệp
Nhân sự chuyên nghiệp
Đội ngũ nhiều kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
Tư vấn nhanh chóng
Đội ngũ hỗ trợ và tư vấn nhanh chóng, xử lý nghiệp vụ nhanh chóng & miễn phí 24/7
Báo giá cạnh tranh
Chi phí dịch vụ hợp lý theo quy mô, ngành nghề đặc thù sản xuất kinh doanh của khách hàng
Tại sao nên chọn chúng tôi
1
Đội ngũ nhân sự
Nhiệt tình, giàu kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
2
Tư vấn và hỗ trợ
Nhanh chóng, xử lý nghiệp vụ chính xác & miễn phí 24/7
3
Chi phí dịch vụ
Hợp lý theo quy mô, ngành nghề, đặc thù sản xuất kinh doanh của khách hàng
LIÊN HỆ
Nhận tư vấn cùng
Kế toán ULTRA.
Hotline
079 332 6006
Email
info@ketoanultra.com