
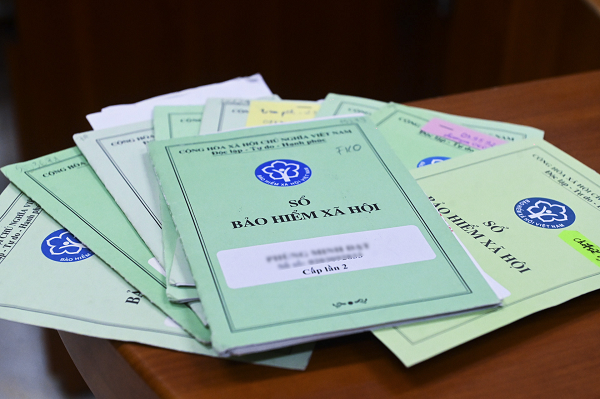
Nhiều chủ doanh nghiệp nhỏ và vừa tuyển cộng tác viên để tiết kiệm chi phí nhân sự, và mặc định nghĩ rằng ký hợp đồng cộng tác viên thì không phải đóng bảo hiểm xã hội. Đây là một hiểu lầm khá phổ biến, và nếu áp dụng sai có thể khiến doanh nghiệp đối mặt với rủi ro bị truy thu, xử phạt sau này.
Vậy thực tế, cộng tác viên đóng bảo hiểm xã hội trong trường hợp nào, và trường hợp nào thì không? Kế toán ULTRA sẽ giúp bạn làm rõ theo đúng quy định của Luật Bảo hiểm xã hội 2024 đang có hiệu lực.
Hợp đồng cộng tác viên là gì, có phải hợp đồng lao động không?
Hiện hành lang pháp lý chưa có định nghĩa chính thức về “hợp đồng cộng tác viên”. Trên thực tế, đây là tên gọi mà doanh nghiệp và người lao động tự thỏa thuận, dùng để chỉ hình thức làm việc trả thù lao theo công việc hoàn thành hoặc theo tiến độ.
Điều quan trọng chủ doanh nghiệp cần hiểu: pháp luật không quan tâm đến tên gọi hợp đồng, mà quan tâm đến bản chất nội dung bên trong. Căn cứ Điều 13 Bộ luật Lao động 2019, nếu hai bên thỏa thuận bằng tên gọi khác nhưng nội dung thể hiện việc làm có trả công, trả lương và có sự quản lý, điều hành, giám sát của một bên, thì đó vẫn được xác định là hợp đồng lao động.
Ngược lại, nếu hợp đồng cộng tác viên chỉ đơn thuần là thỏa thuận cung ứng dịch vụ – bên cộng tác viên thực hiện công việc, bên doanh nghiệp trả tiền dịch vụ, không có yếu tố quản lý – điều hành – giám sát, thì đây được xem là hợp đồng dịch vụ theo Điều 513 Bộ luật Dân sự 2015.
Như vậy, một hợp đồng cộng tác viên có thể rơi vào một trong hai dạng: hợp đồng lao động hoặc hợp đồng dịch vụ. Đây chính là căn cứ quyết định cộng tác viên có phải đóng bảo hiểm xã hội hay không.
Cộng tác viên đóng bảo hiểm xã hội khi nào?
Từ 1/7/2025, Luật Bảo hiểm xã hội 2024 chính thức có hiệu lực, thay thế các quy định trước đây về đối tượng tham gia bảo hiểm xã hội bắt buộc. Theo Điểm a Khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024, người làm việc theo hợp đồng lao động không xác định thời hạn hoặc hợp đồng lao động xác định thời hạn từ đủ 1 tháng trở lên đều thuộc diện tham gia bảo hiểm xã hội bắt buộc.
Cũng theo Điểm a Khoản 1 Điều 2 nêu trên, quy định này áp dụng cả với trường hợp hai bên thỏa thuận bằng tên gọi khác, miễn là nội dung thể hiện việc làm có trả công, trả lương và có sự quản lý, điều hành, giám sát.
Từ đó có thể phân biệt hai trường hợp cụ thể như sau:
- Nếu hợp đồng cộng tác viên có thời hạn từ đủ 1 tháng trở lên và mang bản chất hợp đồng lao động (có sự quản lý, phân công, giám sát công việc), thì cộng tác viên thuộc đối tượng bắt buộc đóng bảo hiểm xã hội.
- Nếu hợp đồng cộng tác viên mang bản chất hợp đồng dịch vụ (cộng tác viên tự chủ về cách thức, thời gian thực hiện công việc, chỉ nghiệm thu theo kết quả), thì không phát sinh nghĩa vụ đóng bảo hiểm xã hội.
Đây là điểm doanh nghiệp cần đặc biệt lưu ý, bởi nhiều trường hợp trên giấy tờ ghi “hợp đồng cộng tác viên” nhưng thực tế vận hành lại có đầy đủ yếu tố quản lý – giám sát như nhân viên chính thức. Khi cơ quan bảo hiểm xã hội hoặc thanh tra lao động kiểm tra, hợp đồng vẫn có thể bị xác định lại là hợp đồng lao động và doanh nghiệp bị truy thu bảo hiểm xã hội cho toàn bộ thời gian làm việc.
Vì sao doanh nghiệp dễ nhầm lẫn khi phân loại hợp đồng cộng tác viên?
Trên thực tế tư vấn cho các doanh nghiệp nhỏ và vừa, Kế toán ULTRA nhận thấy ba nguyên nhân phổ biến khiến doanh nghiệp phân loại sai hợp đồng cộng tác viên:
- Chỉ dựa vào tên gọi hợp đồng (“hợp đồng cộng tác viên”, “hợp đồng dịch vụ”) mà không rà soát lại nội dung điều khoản bên trong.
- Không quy định rõ trong hợp đồng về mức độ tự chủ của cộng tác viên đối với thời gian, cách thức thực hiện công việc.
- Nhầm lẫn giữa việc trả thù lao theo sản phẩm/công việc với việc không phải đóng bảo hiểm xã hội – trong khi bản chất quản lý mới là yếu tố quyết định.
Việc phân loại sai không chỉ ảnh hưởng đến nghĩa vụ đóng bảo hiểm xã hội, mà còn kéo theo rủi ro về thuế thu nhập cá nhân, chi phí được trừ khi quyết toán thuế thu nhập doanh nghiệp, nếu hồ sơ chứng từ không khớp với bản chất quan hệ lao động thực tế.
Doanh nghiệp cần làm gì để tránh rủi ro khi sử dụng cộng tác viên?
Để hạn chế rủi ro bị truy thu bảo hiểm xã hội hoặc xử phạt do phân loại sai hợp đồng, chủ doanh nghiệp nên thực hiện các bước sau trước khi ký kết:
- Rà soát bản chất công việc thực tế: cộng tác viên có làm việc cố định giờ giấc, chịu sự quản lý trực tiếp hay không, hay chỉ nộp sản phẩm theo tiến độ tự chủ.
- Soạn thảo điều khoản hợp đồng rõ ràng, phù hợp với bản chất công việc đã xác định, tránh mập mờ giữa hợp đồng lao động và hợp đồng dịch vụ.
- Chuẩn hóa hồ sơ, chứng từ thanh toán tương ứng với từng loại hợp đồng, để thuận lợi khi quyết toán thuế và làm việc với cơ quan bảo hiểm xã hội nếu có kiểm tra.
Ngoài nghĩa vụ đóng bảo hiểm xã hội, khi đơn phương chấm dứt hợp đồng cộng tác viên, doanh nghiệp cũng cần tuân thủ đúng quy định tương ứng: nếu là hợp đồng dịch vụ thì áp dụng theo Điều 520 Bộ luật Dân sự 2015, còn nếu là hợp đồng lao động thì áp dụng theo Điều 35 (quyền đơn phương chấm dứt hợp đồng của người lao động) và Điều 36 (quyền đơn phương chấm dứt hợp đồng của người sử dụng lao động) Bộ luật Lao động 2019.
Kế toán ULTRA đồng hành cùng doanh nghiệp quản lý hồ sơ cộng tác viên đúng luật
Việc xác định cộng tác viên đóng bảo hiểm xã hội hay không tưởng đơn giản nhưng lại tiềm ẩn nhiều rủi ro nếu doanh nghiệp không rà soát kỹ ngay từ khâu ký kết hợp đồng. Với vai trò là người đồng hành kế toán – thuế đáng tin cậy, Kế toán ULTRA giúp chủ doanh nghiệp nhỏ và vừa an tâm vận hành, tránh rủi ro và tập trung vào việc kinh doanh.
Đội ngũ Kế toán ULTRA có thể hỗ trợ bạn rà soát hợp đồng cộng tác viên hiện tại, tư vấn phân loại đúng bản chất hợp đồng, đồng thời chuẩn hóa hồ sơ kế toán – thuế – bảo hiểm xã hội để tránh bị truy thu hoặc xử phạt về sau.
Bạn đang băn khoăn không biết hợp đồng cộng tác viên của công ty mình có thuộc diện phải đóng bảo hiểm xã hội hay không? Liên hệ ngay Kế toán ULTRA qua Zalo 079 332 6006 để được rà soát và tư vấn cụ thể, hoặc xem thêm các bài viết pháp lý – thuế – lao động khác tại website Kế toán ULTRA.

Giá trị mang lại cho doanh nghiệp
Nhân sự chuyên nghiệp
Đội ngũ nhiều kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
Tư vấn nhanh chóng
Đội ngũ hỗ trợ và tư vấn nhanh chóng, xử lý nghiệp vụ nhanh chóng & miễn phí 24/7
Báo giá cạnh tranh
Chi phí dịch vụ hợp lý theo quy mô, ngành nghề đặc thù sản xuất kinh doanh của khách hàng
Tại sao nên chọn chúng tôi
1
Đội ngũ nhân sự
Nhiệt tình, giàu kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
2
Tư vấn và hỗ trợ
Nhanh chóng, xử lý nghiệp vụ chính xác & miễn phí 24/7
3
Chi phí dịch vụ
Hợp lý theo quy mô, ngành nghề, đặc thù sản xuất kinh doanh của khách hàng
LIÊN HỆ
Nhận tư vấn cùng
Kế toán ULTRA.
Hotline
079 332 6006
Email
info@ketoanultra.com