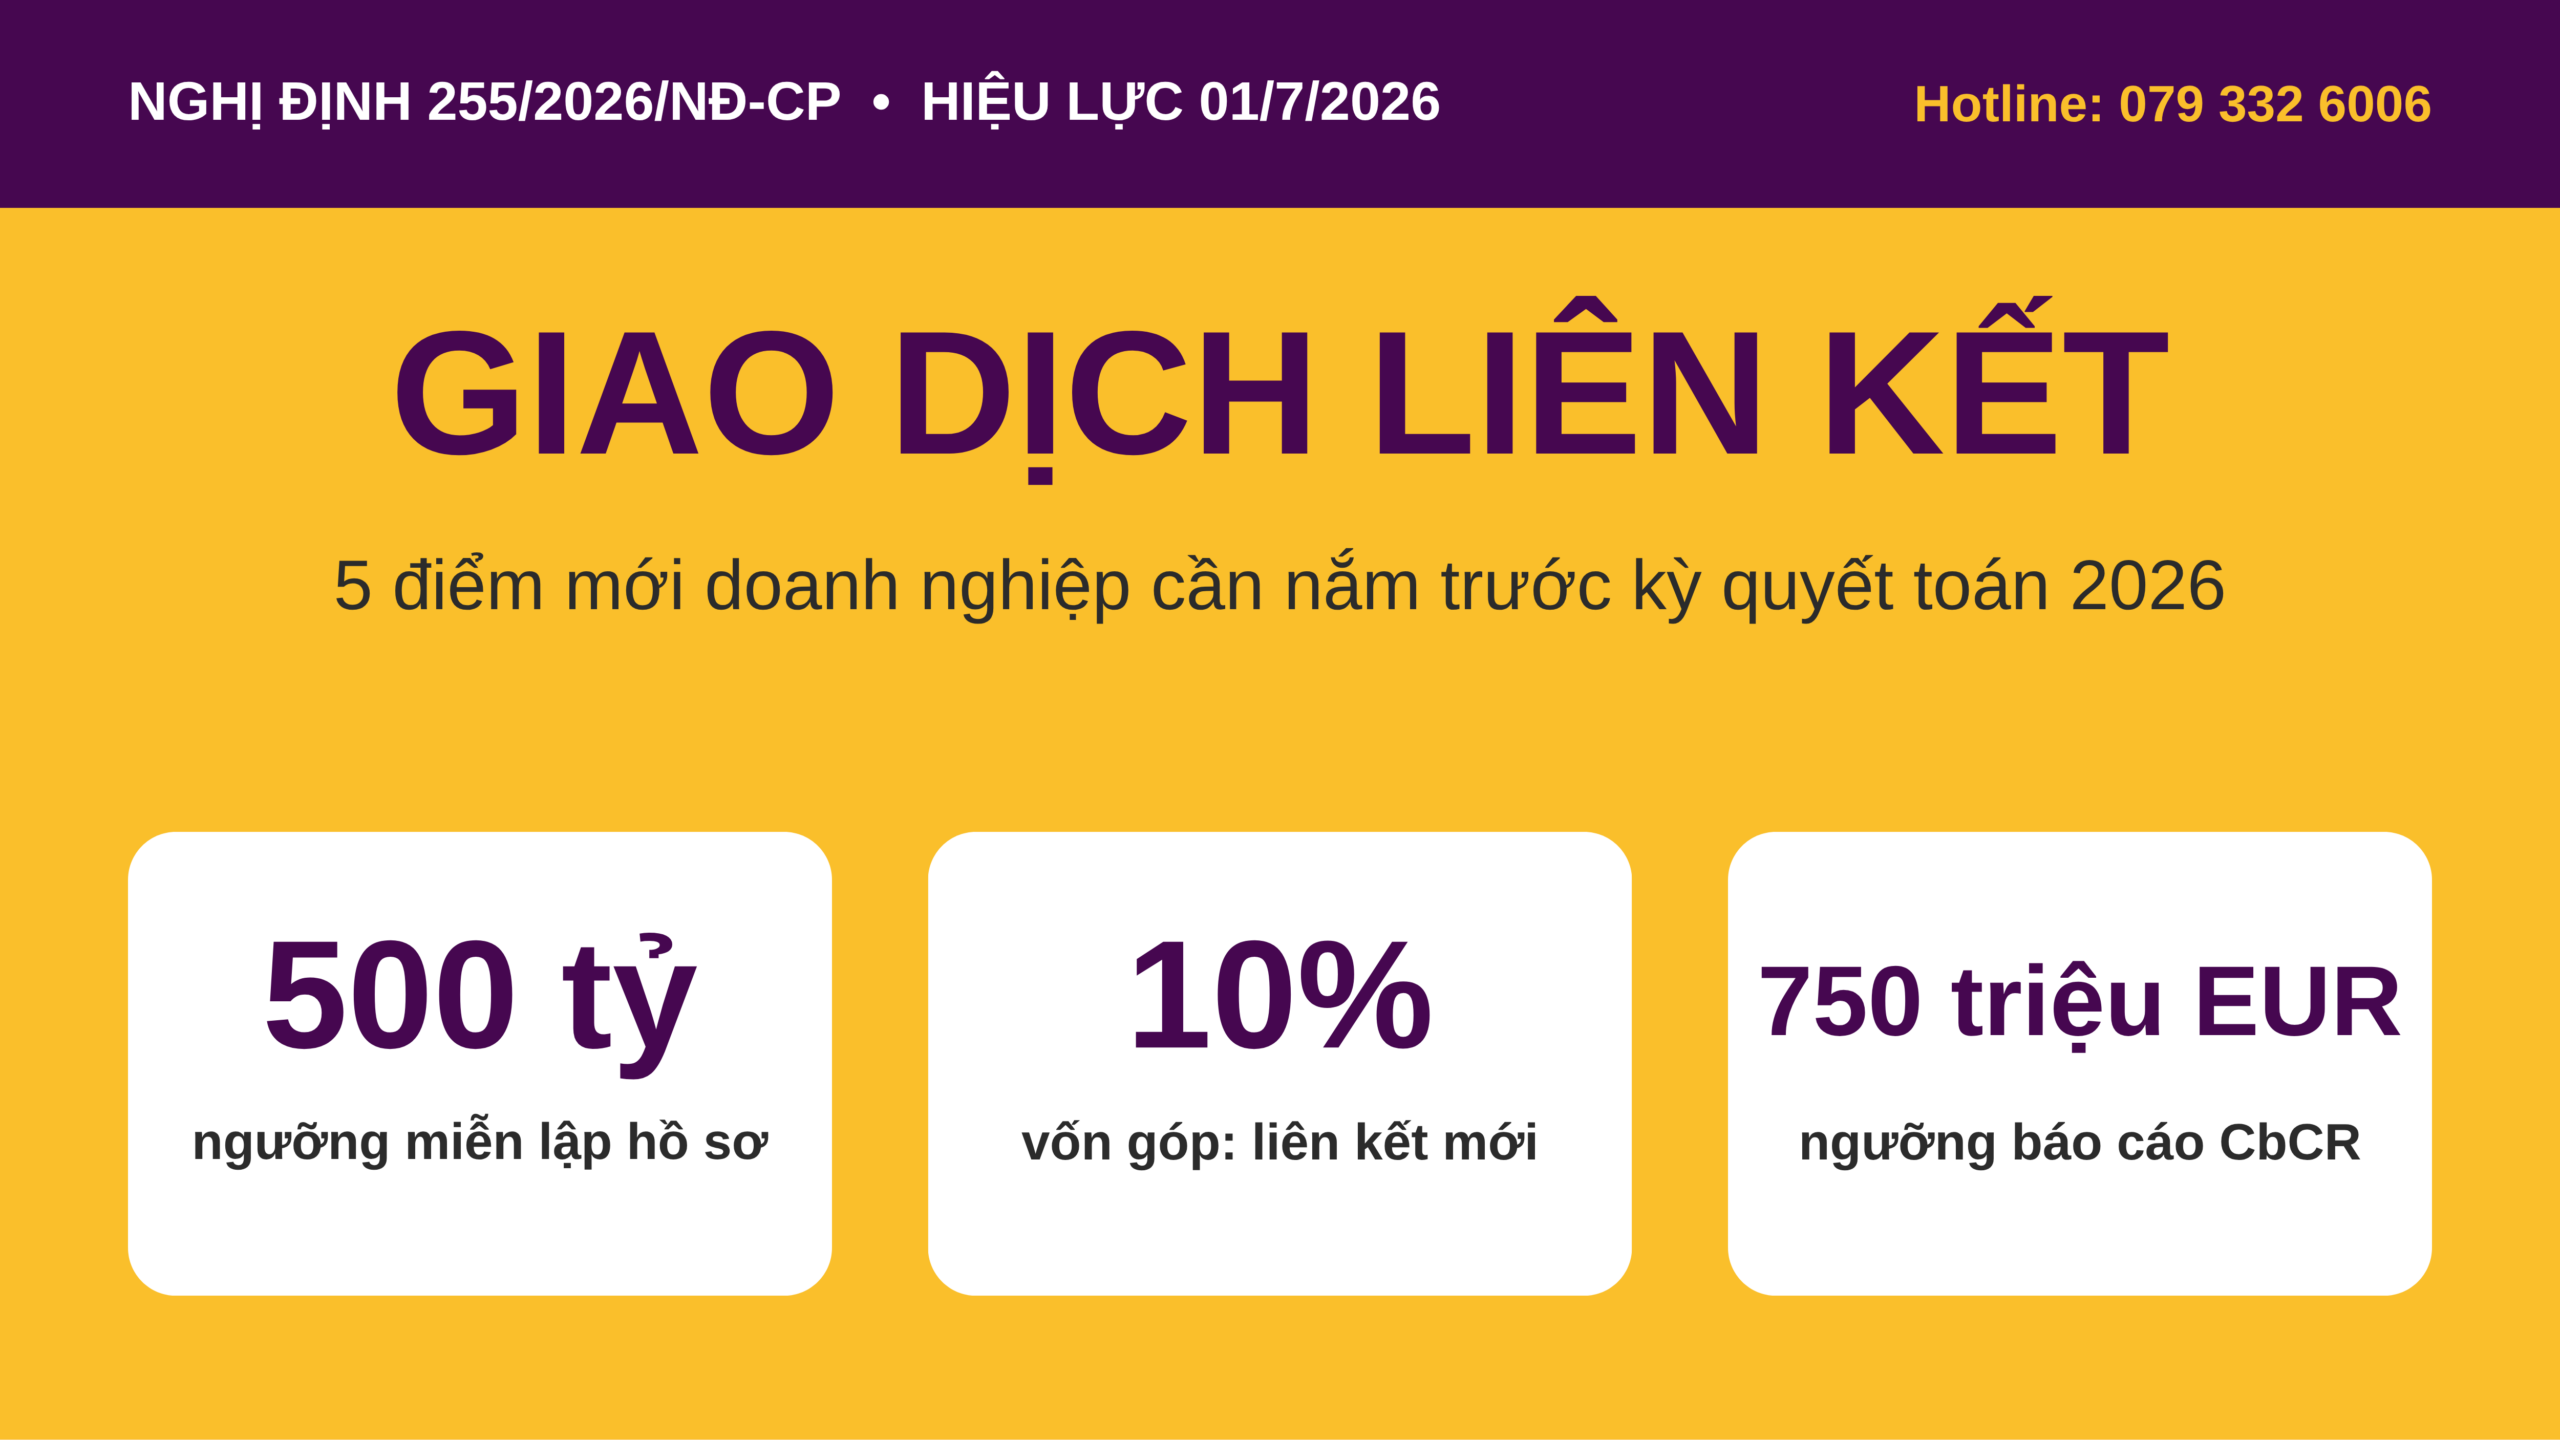
Nghị định 255/2026/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết được Chính phủ ban hành ngày 30/6/2026, có hiệu lực từ 01/7/2026. Nghị định áp dụng ngay từ kỳ tính thuế TNDN năm 2026, tức là ngay lần quyết toán tới đây.
Doanh nghiệp có công ty mẹ, công ty con hoặc vay vốn từ người quản lý cần rà soát lại nghĩa vụ của mình. Bài viết dưới đây tóm tắt 5 điểm mới quan trọng nhất và những việc nên làm trước kỳ quyết toán.
1. Nghị định 255/2026/NĐ-CP thay thế văn bản nào?
Nghị định 255/2026/NĐ-CP thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP (văn bản sửa đổi Nghị định 132). Nghị định mới gồm 4 chương, 24 điều, được Cục Thuế giới thiệu tại Công văn 4697/CT-CS ngày 09/7/2026.
Nghị định kế thừa phần lớn khung quy định cũ, đồng thời dẫn chiếu theo Luật Quản lý thuế số 108/2025/QH15. Vì vậy, doanh nghiệp đã quen lập hồ sơ theo Nghị định 132 không phải làm lại từ đầu, nhưng cần cập nhật các điểm thay đổi.
2. Điểm mới 1: Bổ sung quan hệ liên kết qua mượn, cho mượn
Theo điểm l khoản 2 Điều 5, doanh nghiệp được xác định có quan hệ liên kết khi mượn hoặc cho mượn từ 10% vốn góp của chủ sở hữu trở lên với cá nhân điều hành, kiểm soát doanh nghiệp hoặc người có quan hệ thân thuộc với họ. Trước đây, quy định chỉ đề cập quan hệ vay, cho vay.
Đây là điểm doanh nghiệp vừa và nhỏ dễ bỏ sót. Ví dụ, giám đốc cho công ty mượn tiền để xoay vốn với giá trị từ 10% vốn góp trở lên thì giao dịch này có thể phải kê khai là giao dịch liên kết 2026.
Nghị định cũng bổ sung một trường hợp không áp dụng quan hệ liên kết tại điểm d.3 khoản 2 Điều 5. Đó là tổ chức mua bán, xử lý nợ do Nhà nước sở hữu 100% vốn, không tham gia điều hành hay góp vốn vào bên nợ.
3. Điểm mới 2: Nâng ngưỡng miễn lập hồ sơ xác định giá giao dịch liên kết
Thay đổi được doanh nghiệp quan tâm nhất là ngưỡng miễn lập hồ sơ xác định giá giao dịch liên kết theo tỷ suất lợi nhuận. Ngưỡng doanh thu được nâng từ dưới 200 tỷ đồng lên dưới 500 tỷ đồng, đồng thời bỏ điều kiện doanh nghiệp chỉ thực hiện chức năng đơn giản.
Doanh nghiệp được miễn lập hồ sơ (nhưng vẫn kê khai Phụ lục I) nếu thuộc một trong các trường hợp sau:
- Doanh thu dưới 50 tỷ đồng và tổng giá trị giao dịch liên kết dưới 30 tỷ đồng trong kỳ tính thuế.
- Có thỏa thuận trước về phương pháp xác định giá (APA) và đã nộp báo cáo thường niên APA.
- Doanh thu dưới 500 tỷ đồng, không có doanh thu, chi phí từ tài sản vô hình, và tỷ suất lợi nhuận thuần trước lãi vay và thuế TNDN trên doanh thu từ 5% với phân phối, 10% với sản xuất, 15% với gia công.
Trường hợp được miễn, doanh nghiệp phải ghi rõ căn cứ miễn trên Phụ lục I. Nếu không đáp ứng, doanh nghiệp phải lập hồ sơ quốc gia và hồ sơ toàn cầu trước khi nộp hồ sơ quyết toán thuế TNDN.
4. Điểm mới 3: Đổi ngưỡng báo cáo lợi nhuận liên quốc gia (CbCR)
Ngưỡng phải lập báo cáo lợi nhuận liên quốc gia đổi từ doanh thu hợp nhất toàn cầu 18.000 tỷ đồng sang 750 triệu EUR, theo chuẩn của OECD. Nghĩa vụ áp dụng với công ty mẹ tối cao tại Việt Nam và đơn vị tại Việt Nam có công ty mẹ tối cao ở nước ngoài đạt ngưỡng này.
Nghị định 255/2026/NĐ-CP cũng cho phép nộp báo cáo này theo định dạng dữ liệu XML qua hệ thống của cơ quan thuế. Điểm này chủ yếu liên quan đến doanh nghiệp FDI thuộc tập đoàn lớn.
5. Điểm mới 4: Quy định thứ tự ưu tiên sử dụng cơ sở dữ liệu
Theo Điều 17, cơ sở dữ liệu dùng để so sánh giá giao dịch liên kết được sử dụng theo thứ tự: cơ sở dữ liệu công khai, sau đó đến cơ sở dữ liệu thương mại, cuối cùng là cơ sở dữ liệu của cơ quan thuế. Trước đây, Nghị định 132 chưa quy định thứ tự này.
Nghị định cũng bổ sung Cơ sở dữ liệu quốc gia làm nguồn để kê khai và xác định giá. Với doanh nghiệp, điều này đồng nghĩa số liệu so sánh trong hồ sơ cần được chọn và giải thích rõ nguồn hơn trước.
6. Điểm mới 5: Cập nhật quyền, nghĩa vụ và đại diện lập hồ sơ
Theo Điều 18, quyền và nghĩa vụ của người nộp thuế có giao dịch liên kết được dẫn chiếu theo Điều 37 Luật Quản lý thuế số 108/2025/QH15. Cụm từ “công ty kinh doanh làm thủ tục về thuế” được thay bằng “tổ chức kinh doanh làm thủ tục về thuế”.
Như vậy, doanh nghiệp có thể ủy quyền cho tổ chức làm thủ tục về thuế đại diện lập hồ sơ xác định giá giao dịch liên kết. Trách nhiệm về tính chính xác của hồ sơ vẫn thuộc về doanh nghiệp.
7. Ví dụ xác định trường hợp được miễn lập hồ sơ
Giả định Công ty B là doanh nghiệp FDI gia công cho công ty mẹ, doanh thu năm 2026 là 300 tỷ đồng và không có doanh thu từ tài sản vô hình. Theo Nghị định 132, công ty vượt ngưỡng 200 tỷ đồng nên phải lập hồ sơ.
Theo Nghị định 255/2026/NĐ-CP, doanh thu dưới 500 tỷ đồng. Nếu tỷ suất lợi nhuận đạt từ 15% trở lên, Công ty B được miễn lập hồ sơ giao dịch liên kết, chỉ cần kê khai Phụ lục I. Nếu tỷ suất dưới 15%, công ty vẫn phải lập hồ sơ quốc gia và hồ sơ toàn cầu.
8. Doanh nghiệp cần làm gì trước kỳ quyết toán 2026?
Hạn nộp hồ sơ quyết toán thuế TNDN năm 2026 kèm phụ lục giao dịch liên kết là ngày cuối cùng của tháng thứ 3 sau khi kết thúc năm tài chính, tức 31/3/2027 với năm tài chính theo năm dương lịch. Doanh nghiệp nên chuẩn bị 4 việc sau:
- Rà soát lại toàn bộ bên liên kết, đặc biệt các khoản mượn, vay từ giám đốc, thành viên góp vốn và người thân.
- Tính trước tỷ suất lợi nhuận năm 2026 để xác định có được miễn lập hồ sơ hay không.
- Thu thập số liệu so sánh theo thứ tự ưu tiên tại Điều 17.
- Lưu hồ sơ xác định giá đầy đủ để cung cấp khi cơ quan thuế yêu cầu.
Cách lập từng phần của bộ hồ sơ được hướng dẫn trong bài lập hồ sơ giao dịch liên kết. Doanh nghiệp có công ty mẹ ở nước ngoài nên xem thêm bài hiệp định tránh đánh thuế hai lần 2026. Thông tin chính sách mới được cập nhật trên Cổng thông tin điện tử Cục Thuế.
9. Kết luận
Nghị định 255/2026/NĐ-CP mở rộng diện được miễn lập hồ sơ cho doanh nghiệp doanh thu dưới 500 tỷ đồng, nhưng bổ sung quan hệ liên kết qua mượn, cho mượn với người quản lý. Doanh nghiệp nên rà soát ngay từ quý 4/2026 để chủ động khi quyết toán.
Kế toán ULTRA hỗ trợ doanh nghiệp rà soát bên liên kết, tính tỷ suất lợi nhuận, kê khai Phụ lục I và lập hồ sơ xác định giá giao dịch liên kết.
👉 Liên hệ Zalo 079 332 6006 để được tư vấn miễn phí.

Giá trị mang lại cho doanh nghiệp
Nhân sự chuyên nghiệp
Đội ngũ nhiều kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
Tư vấn nhanh chóng
Đội ngũ hỗ trợ và tư vấn nhanh chóng, xử lý nghiệp vụ nhanh chóng & miễn phí 24/7
Báo giá cạnh tranh
Chi phí dịch vụ hợp lý theo quy mô, ngành nghề đặc thù sản xuất kinh doanh của khách hàng
Tại sao nên chọn chúng tôi
1
Đội ngũ nhân sự
Nhiệt tình, giàu kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
2
Tư vấn và hỗ trợ
Nhanh chóng, xử lý nghiệp vụ chính xác & miễn phí 24/7
3
Chi phí dịch vụ
Hợp lý theo quy mô, ngành nghề, đặc thù sản xuất kinh doanh của khách hàng
LIÊN HỆ
Nhận tư vấn cùng
Kế toán ULTRA.
Hotline
079 332 6006
Email
info@ketoanultra.com