Giai đoạn xây dựng nhà xưởng, mua máy móc là lúc doanh nghiệp có vốn nước ngoài phát sinh thuế GTGT đầu vào lớn nhưng chưa có doanh thu. Vì vậy, hoàn thuế GTGT dự án đầu tư là nguồn tiền quan trọng giúp doanh nghiệp giảm áp lực vốn trước khi đi vào hoạt động.
Tuy nhiên, nhiều hồ sơ bị từ chối chỉ vì góp vốn chưa đủ hoặc chưa có giấy phép kinh doanh có điều kiện. Bài viết dưới đây tổng hợp điều kiện, hồ sơ, thời hạn và các trường hợp không được hoàn theo quy định áp dụng năm 2026.
1. Căn cứ pháp lý hoàn thuế GTGT dự án đầu tư năm 2026
Việc hoàn thuế GTGT cho dự án đầu tư năm 2026 được thực hiện theo các văn bản sau:
- Luật Thuế GTGT số 48/2024/QH15, có hiệu lực từ ngày 01/7/2025.
- Nghị định 181/2025/NĐ-CP quy định chi tiết Luật Thuế GTGT.
- Luật Quản lý thuế số 108/2025/QH15 và Thông tư 89/2026/TT-BTC ngày 30/6/2026 về hồ sơ khai thuế, hoàn thuế, thay thế Thông tư 80/2021/TT-BTC.
Các quy định chung về đối tượng và trình tự hoàn thuế đã được ULTRA tổng hợp tại bài hoàn thuế GTGT 2026: điều kiện và các trường hợp được hoàn. Bài này tập trung vào trường hợp dự án đầu tư.
2. Điều kiện để được hoàn thuế GTGT dự án đầu tư
Doanh nghiệp được hoàn thuế khi đáp ứng đồng thời các điều kiện sau:
- Doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ.
- Dự án là dự án đầu tư mới hoặc dự án đầu tư mở rộng, đang trong giai đoạn đầu tư.
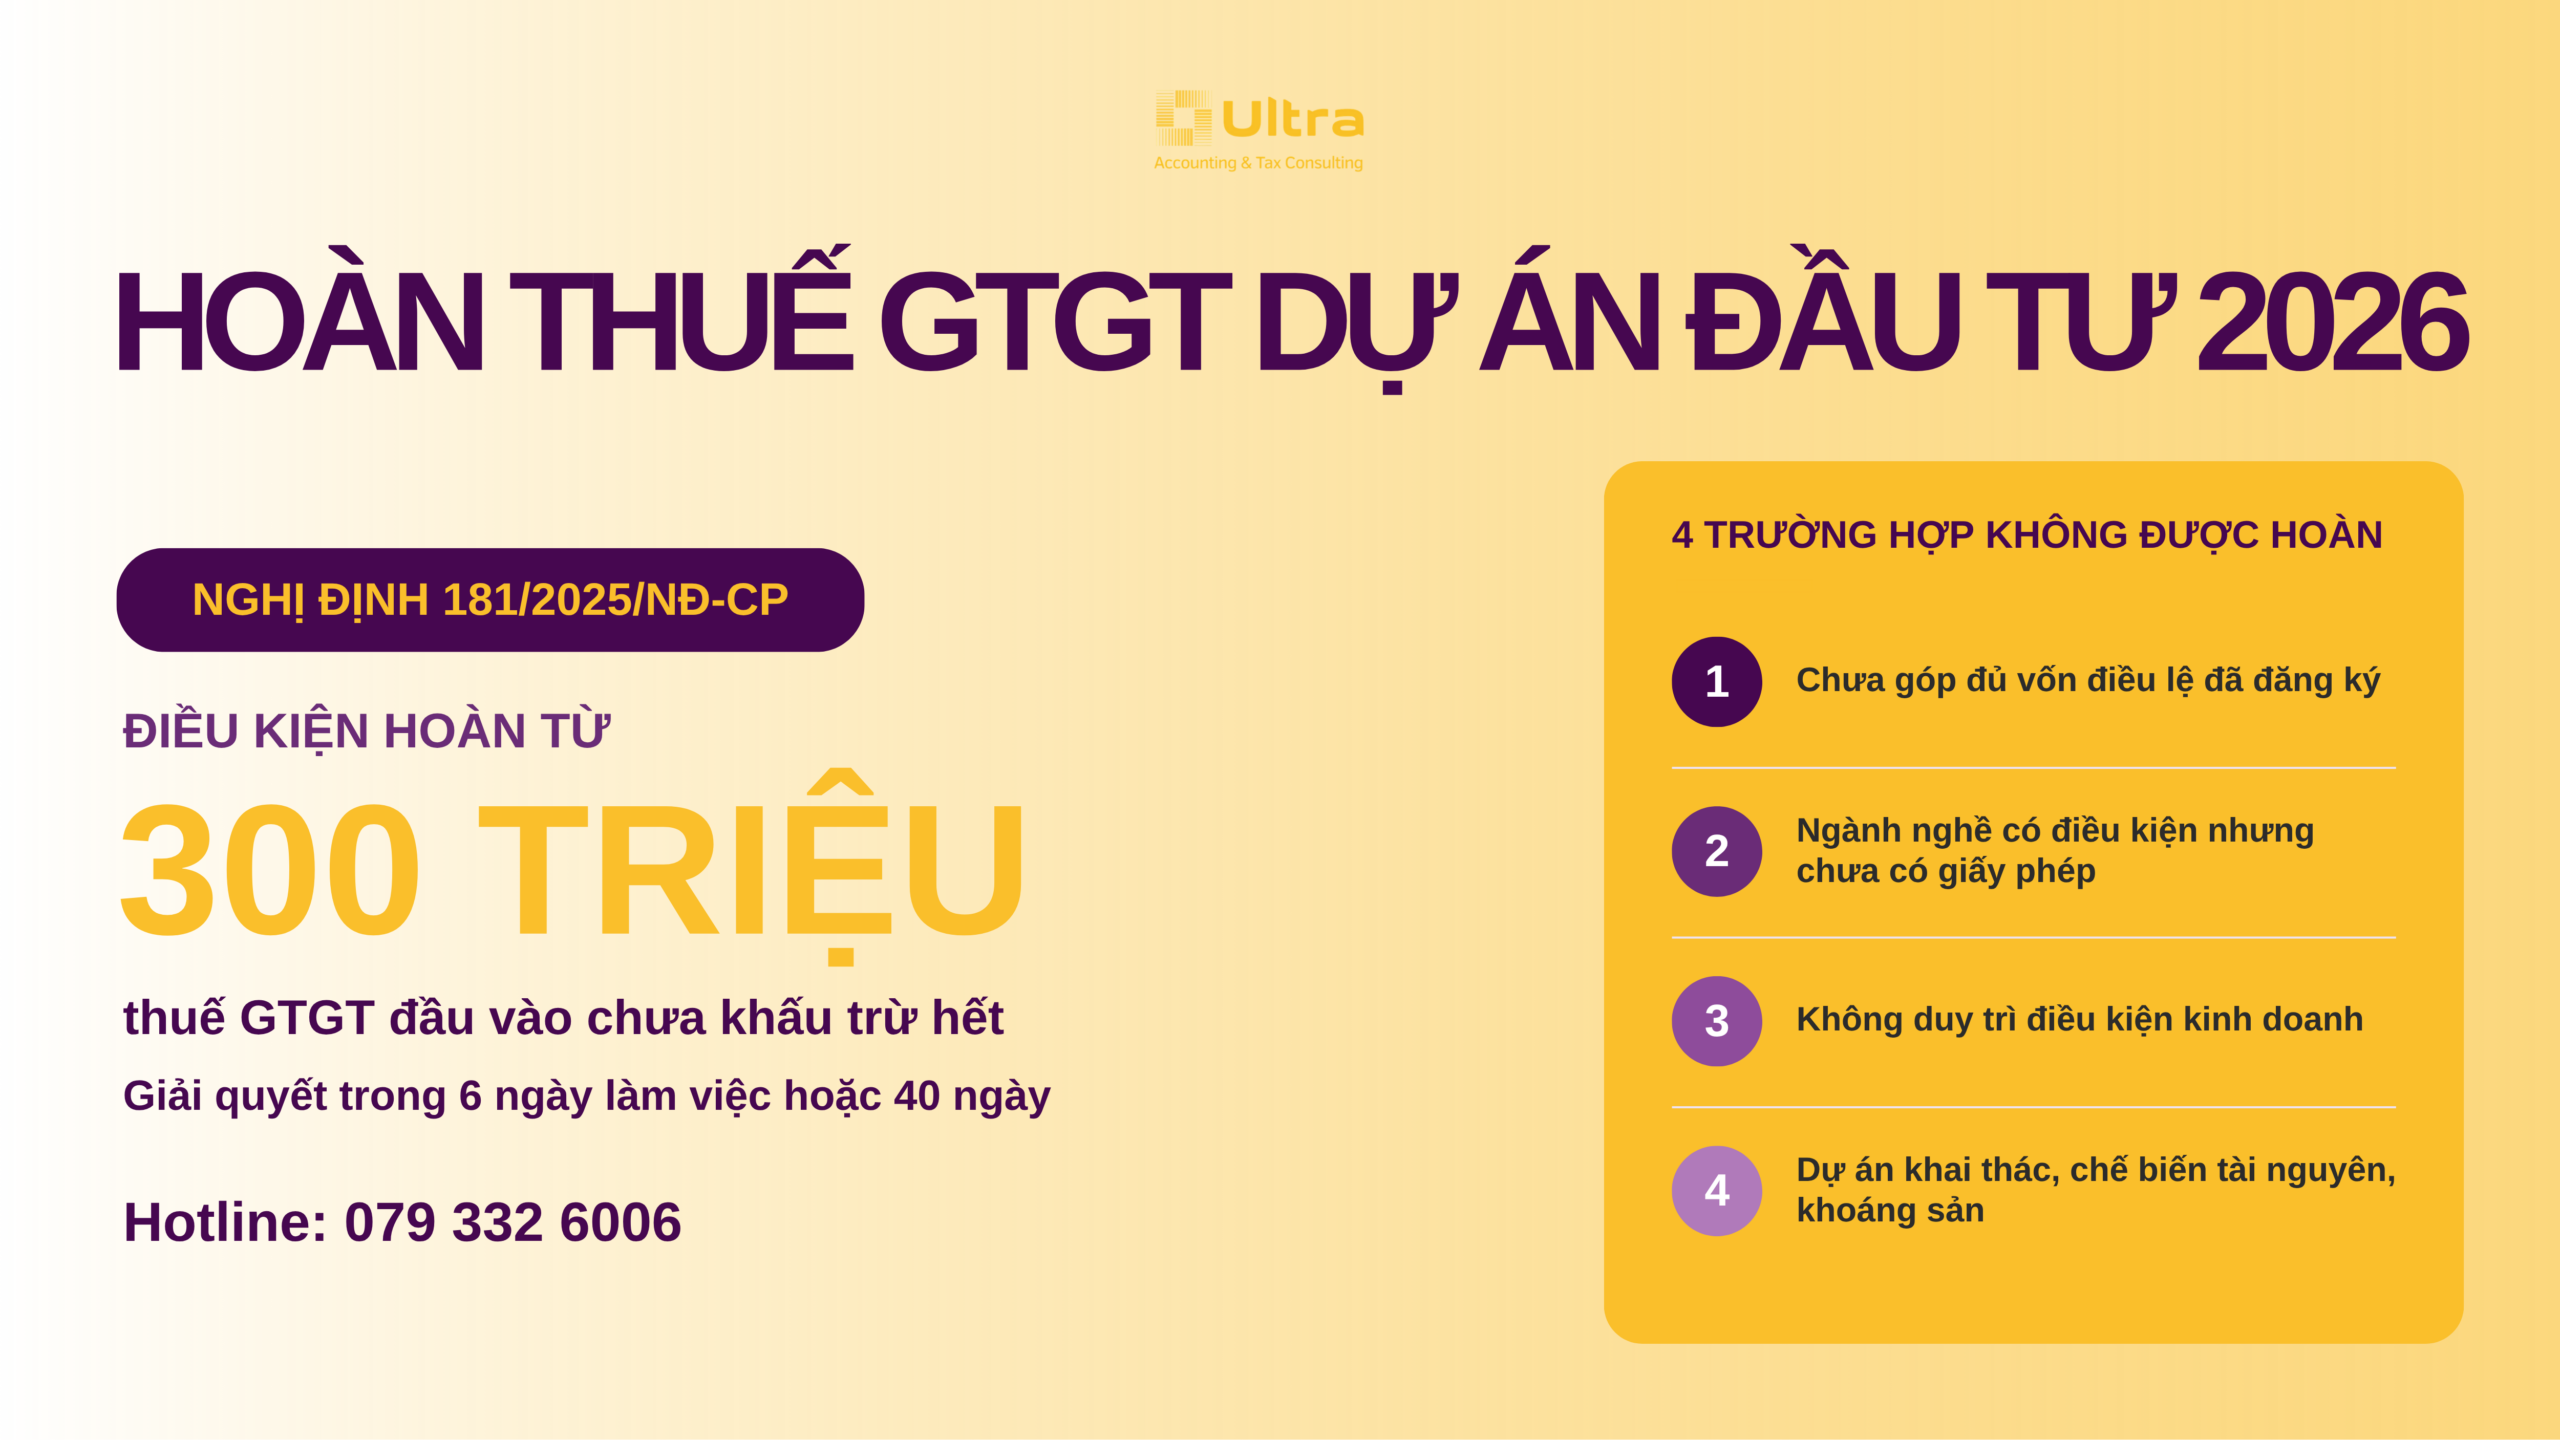
- Số thuế GTGT đầu vào của dự án chưa được khấu trừ hết từ 300 triệu đồng trở lên, sau khi đã bù trừ với số thuế phải nộp của hoạt động đang sản xuất kinh doanh (nếu có).
- Hóa đơn đầu vào đủ điều kiện khấu trừ, có chứng từ thanh toán không dùng tiền mặt, và người bán đã kê khai, nộp thuế đối với hóa đơn đó.
- Doanh nghiệp có tài khoản ngân hàng đăng ký theo mã số thuế.
Với dự án có nhiều giai đoạn hoặc nhiều hạng mục, doanh nghiệp có thể đề nghị hoàn theo từng giai đoạn, hạng mục nếu đáp ứng điều kiện. Cách này giúp thu hồi dòng tiền sớm hơn thay vì chờ toàn bộ dự án hoàn thành.
3. Bốn trường hợp doanh nghiệp FDI không được hoàn thuế GTGT
Theo Nghị định 181/2025/NĐ-CP, dự án đầu tư không được hoàn thuế GTGT trong 4 trường hợp sau:
- Chưa góp đủ vốn điều lệ như đã đăng ký tại thời điểm nộp hồ sơ hoàn thuế.
- Kinh doanh ngành nghề có điều kiện nhưng chưa có giấy phép hoặc giấy chứng nhận đủ điều kiện kinh doanh.
- Không duy trì điều kiện kinh doanh trong quá trình hoạt động đối với ngành nghề có điều kiện.
- Dự án khai thác tài nguyên, khoáng sản hoặc chế biến tài nguyên, khoáng sản, trừ hoạt động tìm kiếm, thăm dò dầu khí.
Số thuế không được hoàn không bị mất đi mà được chuyển sang kỳ sau để tiếp tục khấu trừ. Tuy nhiên, doanh nghiệp sẽ chậm thu hồi một khoản tiền lớn, ảnh hưởng đến kế hoạch tài chính của dự án.
4. Hồ sơ hoàn thuế GTGT dự án đầu tư
Hồ sơ hoàn thuế được lập theo Thông tư 89/2026/TT-BTC, gồm các thành phần chính:
- Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước theo mẫu ban hành kèm Thông tư 89/2026/TT-BTC.
- Bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào của dự án.
- Giấy chứng nhận đăng ký đầu tư và chứng từ chứng minh đã góp đủ vốn điều lệ.
- Giấy phép kinh doanh hoặc giấy chứng nhận đủ điều kiện kinh doanh nếu dự án thuộc ngành nghề có điều kiện.
- Giấy chứng nhận quyền sử dụng đất, quyết định giao đất, cho thuê đất hoặc hợp đồng thuê đất đối với dự án có xây dựng công trình.
Doanh nghiệp phải nộp hồ sơ trong thời hạn 1 năm kể từ ngày dự án, giai đoạn hoặc hạng mục được hoàn thành. Quá thời hạn này, doanh nghiệp mất quyền đề nghị hoàn cho phần thuế đó.
5. Thời hạn giải quyết hồ sơ hoàn thuế
Thời gian giải quyết phụ thuộc vào hồ sơ thuộc diện nào:
- Hoàn trước, kiểm tra sau: Cơ quan thuế giải quyết trong 6 ngày làm việc kể từ ngày thông báo chấp nhận hồ sơ.
- Kiểm tra trước, hoàn sau: Cơ quan thuế giải quyết trong 40 ngày kể từ ngày thông báo chấp nhận hồ sơ.
Hồ sơ đề nghị hoàn lần đầu thường thuộc diện kiểm tra trước, hoàn sau. Doanh nghiệp nên dự trù khoảng 2 tháng khi lập kế hoạch dòng tiền và chuẩn bị đầy đủ chứng từ để làm việc với đoàn kiểm tra.
6. Ví dụ hoàn thuế GTGT dự án đầu tư của công ty vốn nước ngoài
Giả định Công ty B có vốn đầu tư Hàn Quốc, vốn điều lệ 5 triệu USD, đang xây dựng nhà máy. Thuế GTGT đầu vào của dự án chưa được khấu trừ là 4,2 tỷ đồng:
- Nếu 150 triệu đồng trong số đó thuộc hóa đơn của nhà cung cấp chưa kê khai, nộp thuế, phần này có thể không được hoàn.
- Nếu tại thời điểm nộp hồ sơ, Công ty B mới góp 3 triệu USD, toàn bộ 4,2 tỷ đồng không được hoàn và phải chuyển sang kỳ sau.
Ví dụ cho thấy điều kiện góp vốn quyết định toàn bộ kết quả hồ sơ, trong khi lỗi hóa đơn chỉ ảnh hưởng một phần.
7. Lưu ý để hồ sơ không bị từ chối
Để tăng khả năng được hoàn thuế đúng hạn, doanh nghiệp nên thực hiện các việc sau:
- Góp đủ vốn điều lệ đúng tiến độ trước khi nộp hồ sơ.
- Kiểm tra tình trạng hoạt động và kê khai thuế của nhà cung cấp, nhà thầu lớn.
- Thanh toán không dùng tiền mặt cho các hóa đơn từ 5 triệu đồng trở lên.
- Hạch toán riêng chi phí, hóa đơn của dự án đầu tư với hoạt động đang sản xuất kinh doanh.
- Theo dõi ngày hoàn thành từng hạng mục để không quá hạn 1 năm.
Nếu doanh nghiệp đồng thời có hàng xuất khẩu, có thể tham khảo thêm bài hoàn thuế GTGT hàng xuất khẩu 2026 để tận dụng cả hai trường hợp hoàn thuế. Thông tin về thủ tục cũng được cập nhật trên cổng của Cục Thuế.
8. Kết luận
Hoàn thuế GTGT dự án đầu tư giúp doanh nghiệp FDI thu hồi sớm số thuế đầu vào lớn trong giai đoạn xây dựng. Điều kiện quan trọng nhất là góp đủ vốn, có giấy phép ngành nghề có điều kiện và hóa đơn đầu vào hợp lệ, nộp hồ sơ trong vòng 1 năm kể từ khi hoàn thành hạng mục.
Kế toán ULTRA hỗ trợ doanh nghiệp FDI hạch toán dự án đầu tư, rà soát hóa đơn đầu vào, lập và theo dõi hồ sơ hoàn thuế trọn gói.
Liên hệ Zalo 079 332 6006 để được tư vấn miễn phí.

Giá trị mang lại cho doanh nghiệp
Nhân sự chuyên nghiệp
Đội ngũ nhiều kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
Tư vấn nhanh chóng
Đội ngũ hỗ trợ và tư vấn nhanh chóng, xử lý nghiệp vụ nhanh chóng & miễn phí 24/7
Báo giá cạnh tranh
Chi phí dịch vụ hợp lý theo quy mô, ngành nghề đặc thù sản xuất kinh doanh của khách hàng
Tại sao nên chọn chúng tôi
1
Đội ngũ nhân sự
Nhiệt tình, giàu kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
2
Tư vấn và hỗ trợ
Nhanh chóng, xử lý nghiệp vụ chính xác & miễn phí 24/7
3
Chi phí dịch vụ
Hợp lý theo quy mô, ngành nghề, đặc thù sản xuất kinh doanh của khách hàng
LIÊN HỆ
Nhận tư vấn cùng
Kế toán ULTRA.
Hotline
079 332 6006
Email
info@ketoanultra.com