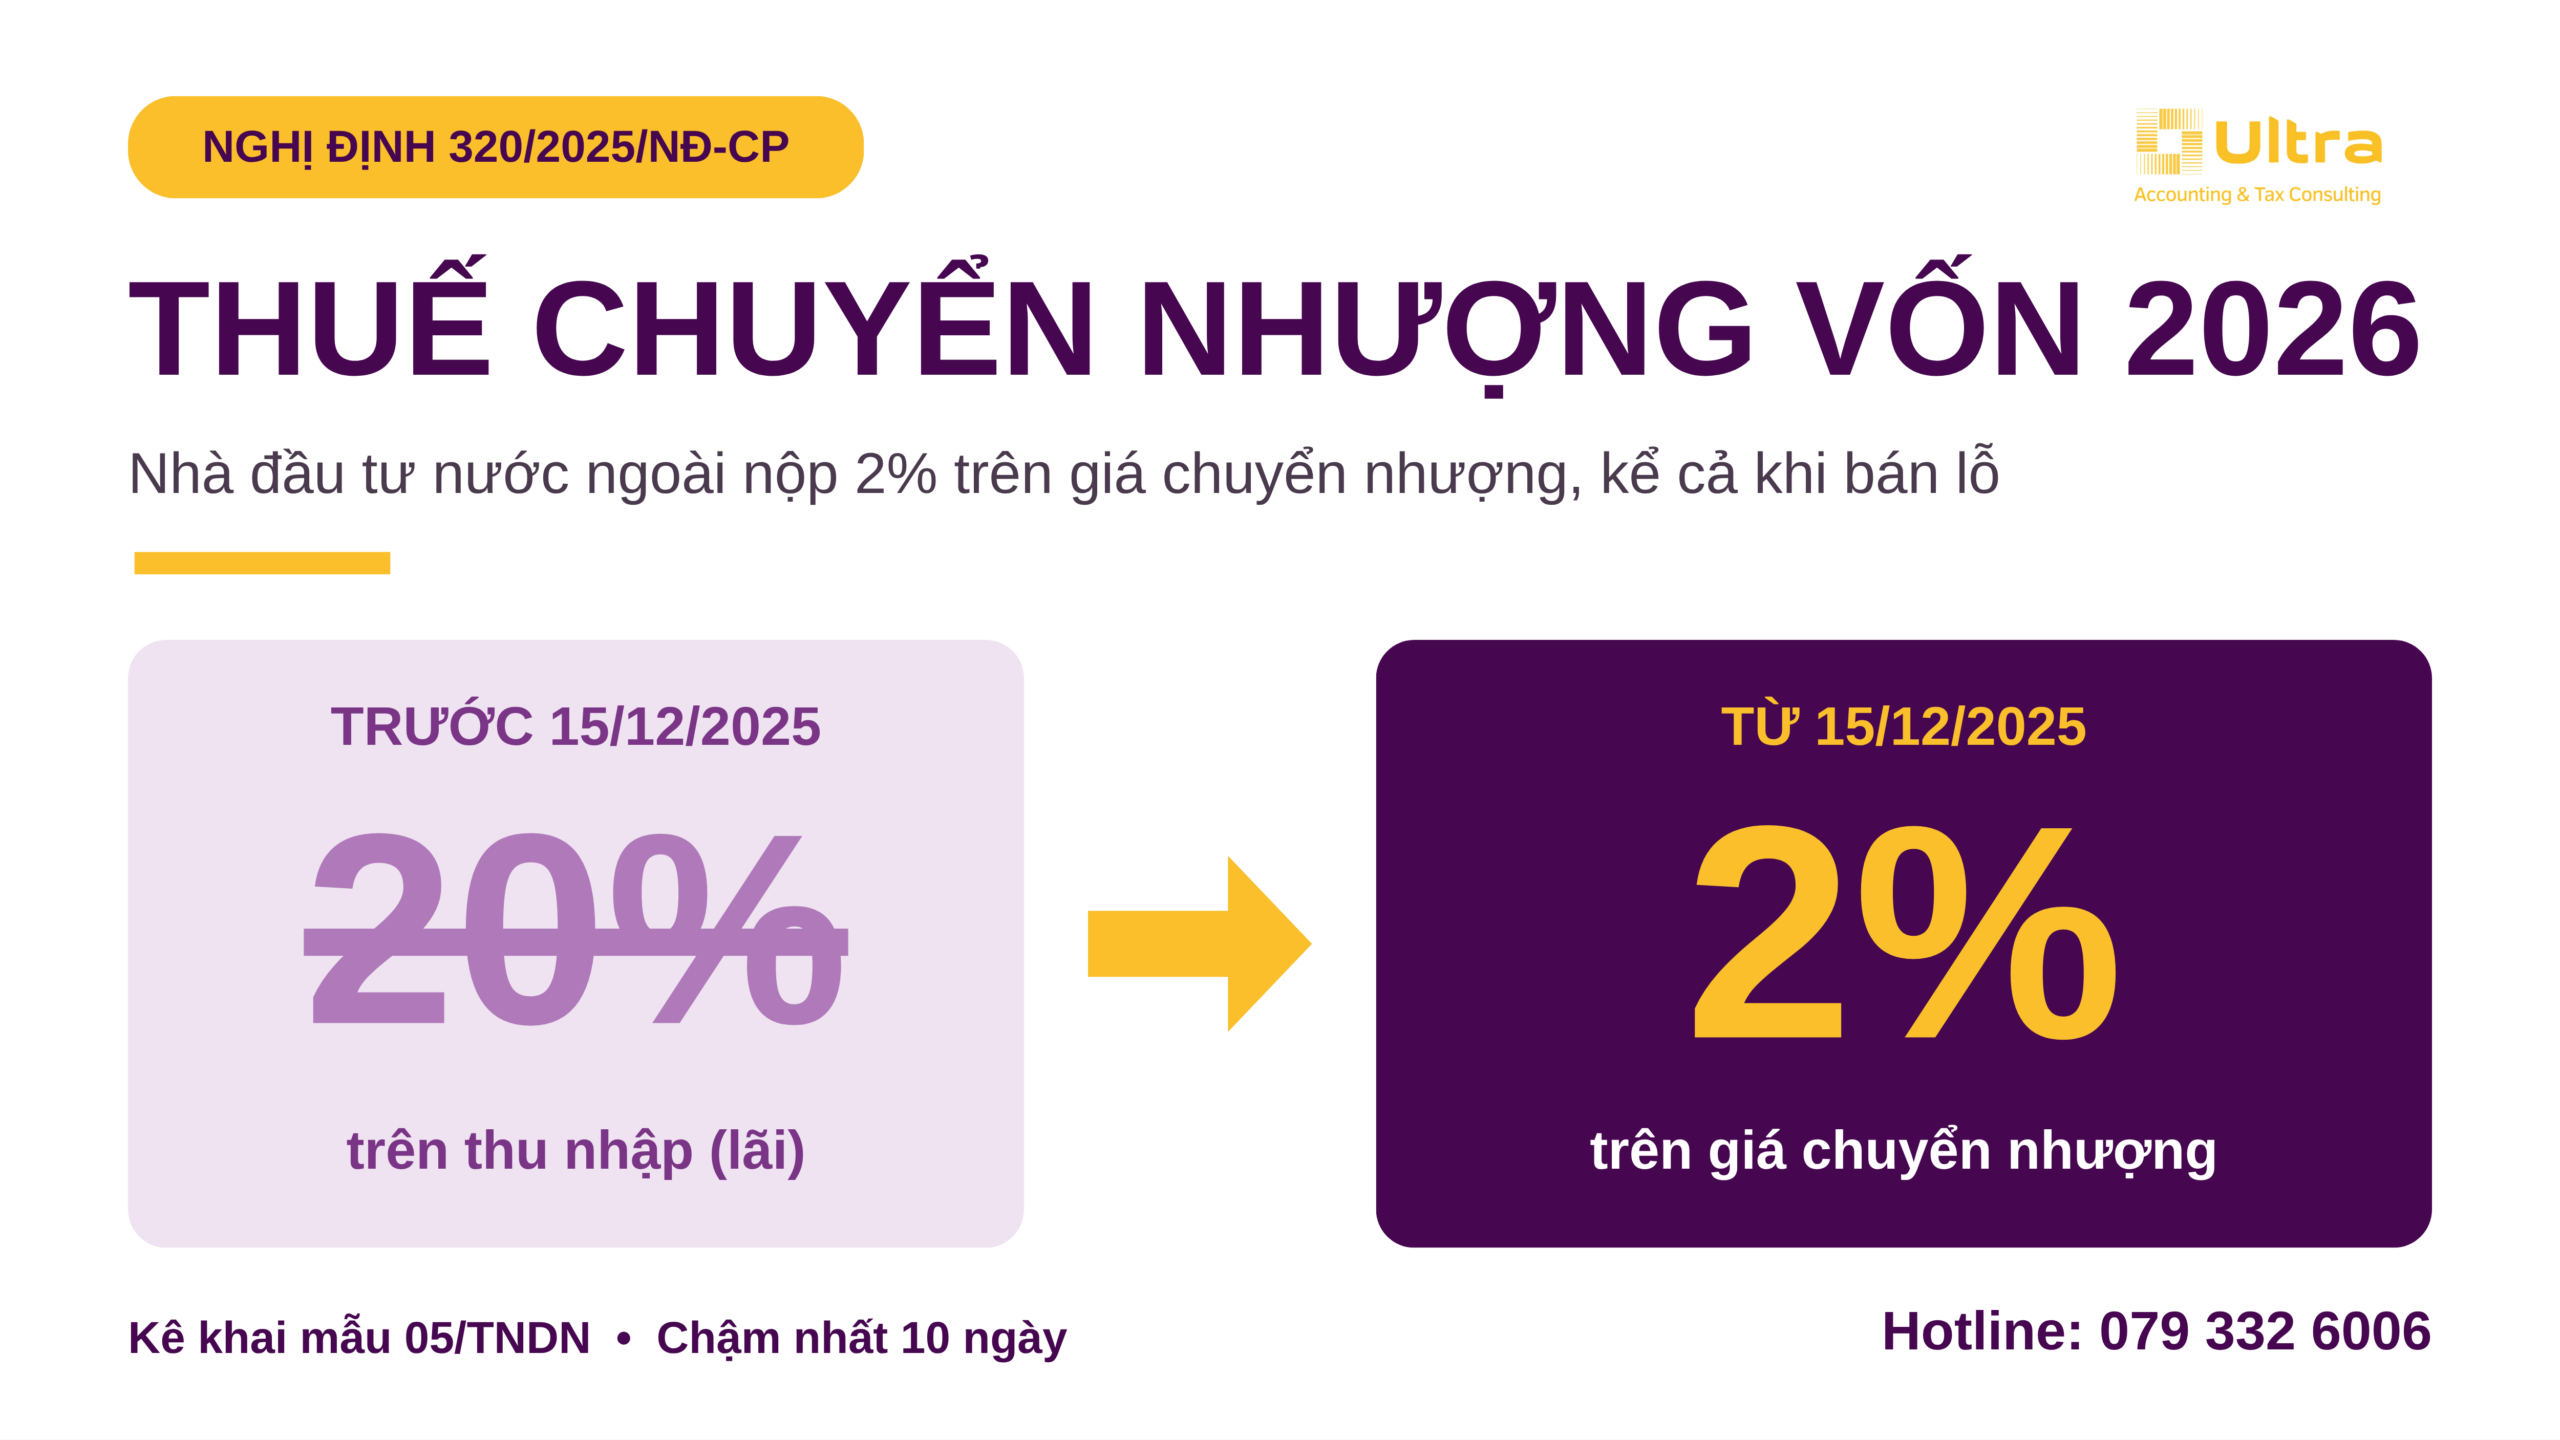
Từ ngày 15/12/2025, thuế chuyển nhượng vốn của tổ chức nước ngoài tại doanh nghiệp Việt Nam được tính theo cách hoàn toàn mới. Thay vì nộp 20% trên phần lãi, nhà đầu tư nước ngoài nộp 2% trên toàn bộ giá chuyển nhượng, kể cả khi bán lỗ.
Thay đổi này tác động trực tiếp đến doanh nghiệp FDI có vốn bị chuyển nhượng, vì chính doanh nghiệp Việt Nam là bên kê khai và nộp thay. Bài viết dưới đây giải thích căn cứ, cách tính, thời hạn kê khai và các trường hợp được loại trừ.
1. Căn cứ pháp lý của thuế chuyển nhượng vốn năm 2026
Quy định mới nằm trong các văn bản sau:
- Luật Thuế TNDN số 67/2025/QH15, thay thế Luật Thuế TNDN số 14/2008/QH12 và các luật sửa đổi, bổ sung.
- Nghị định 320/2025/NĐ-CP ngày 15/12/2025 hướng dẫn Luật Thuế TNDN, có hiệu lực cùng ngày. Nghị định này thay thế các quy định về chuyển nhượng vốn tại Nghị định 218/2013/NĐ-CP, Nghị định 12/2015/NĐ-CP và Thông tư 78/2014/TT-BTC.
- Luật Quản lý thuế số 108/2025/QH15 và Thông tư 89/2026/TT-BTC về hồ sơ khai thuế, thay thế Thông tư 80/2021/TT-BTC.
Mức thuế 2% áp dụng cho tổ chức nước ngoài chuyển nhượng phần vốn góp tại công ty TNHH hoặc cổ phần tại công ty cổ phần chưa đại chúng ở Việt Nam.
2. Thuế chuyển nhượng vốn của nhà đầu tư nước ngoài tính thế nào?
Theo khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP, tổ chức nước ngoài nộp thuế TNDN bằng 2% doanh thu tính thuế phát sinh tại Việt Nam. Cách xác định cụ thể như sau:
- Doanh thu tính thuế là tổng giá trị chuyển nhượng ghi trên hợp đồng.
- Nếu hợp đồng không ghi giá hoặc giá không phù hợp với giá thị trường, cơ quan thuế có quyền ấn định giá chuyển nhượng.
- Thời điểm xác định thu nhập là thời điểm chuyển quyền sở hữu phần vốn.
- Không được trừ giá vốn và chi phí chuyển nhượng như quy định trước đây.
Điểm khác biệt lớn nhất là bán lỗ vẫn phải nộp thuế. Theo quy định cũ, giao dịch không có lãi thì không phát sinh thuế TNDN, còn theo quy định mới, thuế luôn bằng 2% giá chuyển nhượng.
3. Ví dụ so sánh quy định cũ và mới
Giả định công ty mẹ X tại Singapore sở hữu 100% vốn Công ty A tại Bình Dương. Năm 2026, X chuyển nhượng 30% vốn cho nhà đầu tư khác, chưa xét đến hiệp định tránh đánh thuế:
- Giá chuyển nhượng 50 tỷ đồng, giá vốn 30 tỷ đồng: Theo quy định cũ, thuế là (50 − 30) × 20% = 4 tỷ đồng. Theo quy định mới, thuế là 50 × 2% = 1 tỷ đồng.
- Giá chuyển nhượng 25 tỷ đồng (lỗ 5 tỷ đồng): Theo quy định cũ, không phát sinh thuế. Theo quy định mới, thuế vẫn là 25 × 2% = 0,5 tỷ đồng.
Như vậy, quy định mới có lợi khi giao dịch có lãi cao, nhưng bất lợi khi bán ngang giá hoặc bán lỗ.
4. Chuyển nhượng vốn gián tiếp ở nước ngoài
Nghị định 320 áp thuế cả với giao dịch chuyển nhượng gián tiếp, tức là nhà đầu tư bán công ty trung gian ở nước ngoài đang sở hữu doanh nghiệp Việt Nam. Doanh thu tính thuế được xác định như sau:
- Nếu công ty trung gian chỉ nắm giữ doanh nghiệp Việt Nam, gần như toàn bộ giá chuyển nhượng được xem là doanh thu phát sinh tại Việt Nam.
- Nếu công ty trung gian nắm giữ tài sản ở nhiều nước, doanh thu tính thuế được phân bổ theo tỷ lệ giá trị tài sản tại Việt Nam.
Hiện chưa có hướng dẫn chi tiết, thống nhất về phương pháp phân bổ. Doanh nghiệp FDI nên chủ động chuẩn bị số liệu tài sản và giá trị vốn chủ sở hữu để giải trình khi cơ quan thuế yêu cầu.
5. Ai kê khai, thời hạn và mẫu 05/TNDN
Nghĩa vụ kê khai được quy định như sau:
- Người kê khai, nộp thay: Doanh nghiệp Việt Nam có vốn bị chuyển nhượng, kể cả khi doanh nghiệp này không phải bên mua hay bên bán.
- Mẫu tờ khai: Tờ khai thuế TNDN mẫu 05/TNDN, khai theo từng lần phát sinh.
- Thời hạn: Chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế.
- Thuế GTGT: Hoạt động chuyển nhượng vốn không thuộc đối tượng chịu thuế GTGT.
Doanh nghiệp nên thỏa thuận rõ trong hợp đồng về việc bên nào chịu khoản thuế 2% và cách khấu trừ trước khi thanh toán. Nếu không, doanh nghiệp Việt Nam dễ rơi vào tình trạng phải nộp thay nhưng không thu lại được tiền.
6. Trường hợp không áp dụng mức 2%
Không phải mọi giao dịch chuyển vốn đều phát sinh khoản thuế 2%. Có hai nhóm trường hợp cần lưu ý:
- Tái cơ cấu nội bộ tập đoàn: Không áp dụng khi giao dịch không làm thay đổi công ty mẹ tối cao, không thay đổi chủ sở hữu hưởng lợi cuối cùng, không phát sinh thu nhập và đáp ứng điều kiện về giá, kế thừa quyền và nghĩa vụ.
- Nhà đầu tư thuộc nước có hiệp định: Nhà đầu tư cư trú tại nước đã ký hiệp định tránh đánh thuế hai lần với Việt Nam có thể được miễn thuế, tùy theo điều khoản của từng hiệp định.
Giao dịch giữa các bên liên kết cũng cần đối chiếu với quy định về hồ sơ giao dịch liên kết, vì cơ quan thuế có thể điều chỉnh giá chuyển nhượng nếu không phù hợp với giá thị trường.
7. Thủ tục sau khi nộp thuế chuyển nhượng vốn
Sau khi hoàn thành nghĩa vụ thuế, doanh nghiệp tiếp tục thực hiện các thủ tục sau:
- Điều chỉnh Giấy chứng nhận đăng ký đầu tư (nếu có) theo thông tin nhà đầu tư mới.
- Thực hiện thủ tục thay đổi thành viên, cổ đông trên Giấy chứng nhận đăng ký doanh nghiệp.
- Cập nhật thông tin tài khoản vốn đầu tư tại ngân hàng nơi doanh nghiệp mở tài khoản.
- Kê khai lại thông tin chủ sở hữu hưởng lợi nếu cơ cấu sở hữu thay đổi.
Chậm kê khai hoặc kê khai thiếu có thể bị truy thu thuế, tính tiền chậm nộp và xử phạt vi phạm hành chính về thuế. Doanh nghiệp có thể tra cứu văn bản hướng dẫn trên cổng thông tin của Cục Thuế.
8. Kết luận
Thuế chuyển nhượng vốn năm 2026 của nhà đầu tư nước ngoài chuyển sang mức 2% trên giá chuyển nhượng, áp dụng cả với giao dịch gián tiếp và giao dịch bán lỗ. Doanh nghiệp FDI có vốn bị chuyển nhượng cần kê khai mẫu 05/TNDN trong 10 ngày và hoàn tất các thủ tục điều chỉnh đăng ký sau đó.
Kế toán ULTRA hỗ trợ doanh nghiệp FDI tính và kê khai thuế chuyển nhượng vốn, rà soát điều kiện áp dụng hiệp định và thực hiện trọn gói thủ tục thay đổi đăng ký. Liên hệ Zalo 079 332 6006 để được tư vấn miễn phí.

Giá trị mang lại cho doanh nghiệp
Nhân sự chuyên nghiệp
Đội ngũ nhiều kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
Tư vấn nhanh chóng
Đội ngũ hỗ trợ và tư vấn nhanh chóng, xử lý nghiệp vụ nhanh chóng & miễn phí 24/7
Báo giá cạnh tranh
Chi phí dịch vụ hợp lý theo quy mô, ngành nghề đặc thù sản xuất kinh doanh của khách hàng
Tại sao nên chọn chúng tôi
1
Đội ngũ nhân sự
Nhiệt tình, giàu kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
2
Tư vấn và hỗ trợ
Nhanh chóng, xử lý nghiệp vụ chính xác & miễn phí 24/7
3
Chi phí dịch vụ
Hợp lý theo quy mô, ngành nghề, đặc thù sản xuất kinh doanh của khách hàng
LIÊN HỆ
Nhận tư vấn cùng
Kế toán ULTRA.
Hotline
079 332 6006
Email
info@ketoanultra.com