
Thông tư 89/2026 là văn bản hướng dẫn quản lý thuế mới, có hiệu lực từ ngày 01/7/2026. Văn bản thay thế Thông tư 80/2021 mà kế toán quen dùng nhiều năm. Cách khai thuế GTGT, TNCN và TNDN đều có điểm kế toán cần làm lại cho đúng.
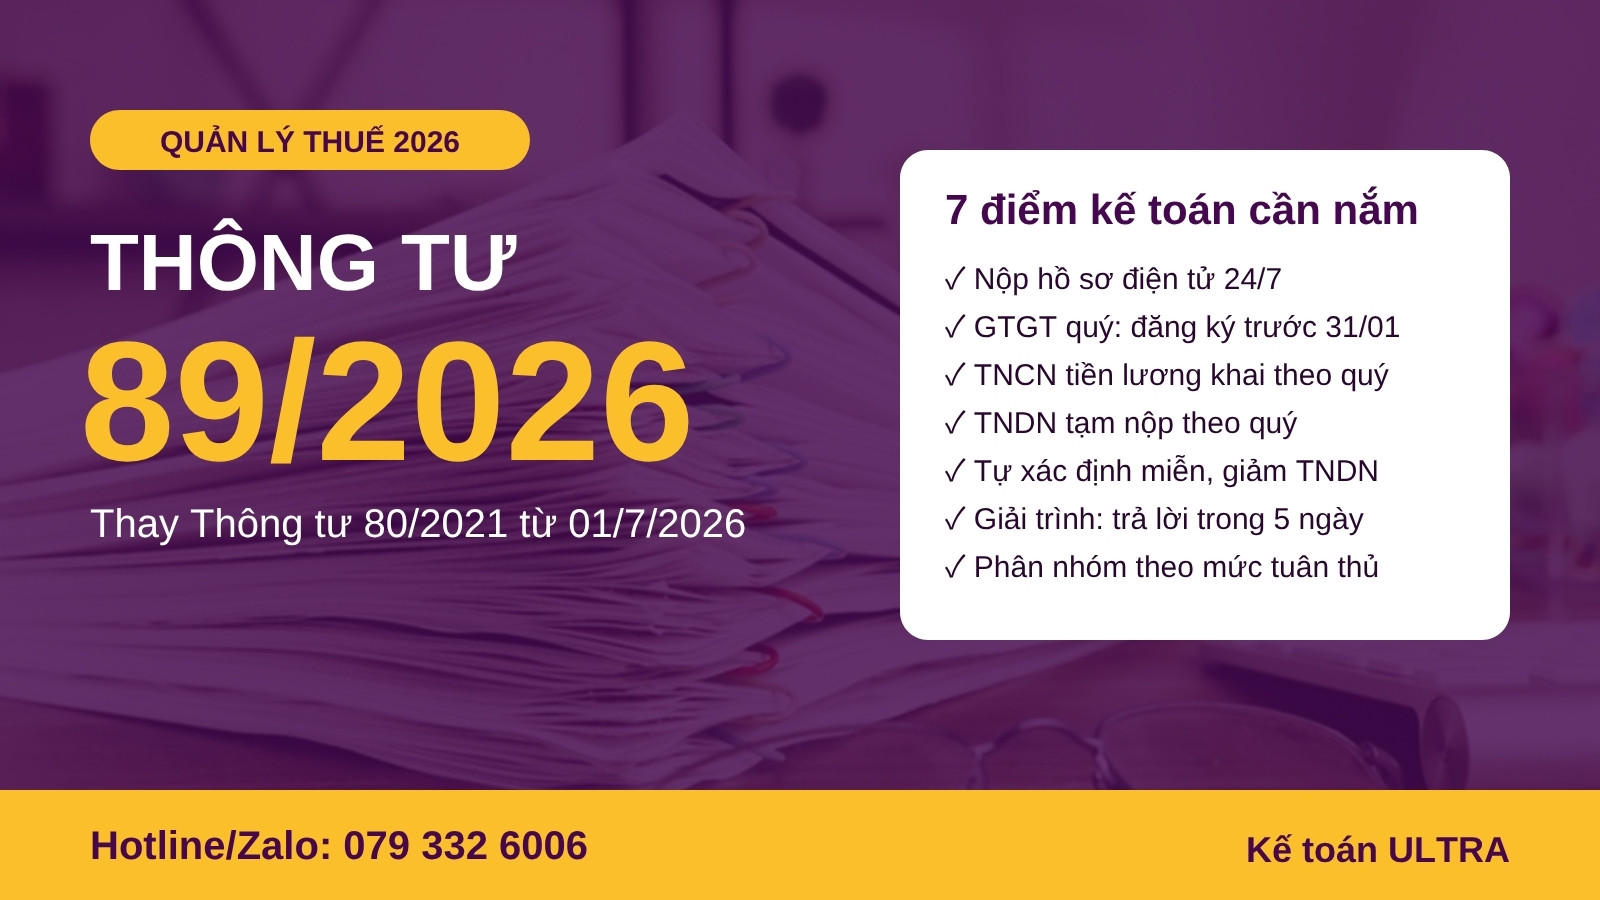
Văn bản dài 839 trang, phần lớn là mẫu biểu. Bài viết lọc ra 7 điểm của Thông tư 89/2026 mà doanh nghiệp nhỏ gặp hằng tháng, hằng quý. Mỗi điểm đều ghi rõ điều khoản để kế toán tra lại khi cần.
Thông tư 89/2026 là gì, áp dụng từ khi nào?
Thông tư 89/2026/TT-BTC do Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ ngày 01/7/2026. Văn bản quy định chi tiết Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP.
Theo khoản 3 Điều 99, Thông tư 89/2026 bãi bỏ nhiều thông tư cũ. Bảng dưới đây liệt kê các văn bản doanh nghiệp nhỏ hay dùng nhất:
| Văn bản bị bãi bỏ | Nội dung cũ |
| Thông tư 80/2021/TT-BTC và các thông tư sửa đổi 94/2025, 21/2026 | Hướng dẫn Luật Quản lý thuế và Nghị định 126/2020 |
| Thông tư 19/2021/TT-BTC và Thông tư 46/2024/TT-BTC | Giao dịch điện tử trong lĩnh vực thuế |
| Thông tư 84/2016/TT-BTC | Thủ tục thu nộp ngân sách các khoản thuế nội địa |
| Thông tư 103/2014/TT-BTC | Nghĩa vụ thuế của nhà thầu nước ngoài |
Hồ sơ khai thuế của kỳ tính thuế trước ngày 01/7/2026 vẫn dùng mẫu cũ, theo khoản 1 Điều 100. Từ kỳ tháng 7 hoặc quý 3/2026, doanh nghiệp chuyển sang mẫu của Thông tư 89/2026.
7 điểm của Thông tư 89/2026 doanh nghiệp nhỏ cần áp dụng
Đây là những điểm ảnh hưởng trực tiếp đến lịch khai, nộp thuế của doanh nghiệp nhỏ. Kế toán nên đối chiếu từng điểm với cách đang làm.
1. Nộp hồ sơ điện tử 24/7, tính theo ngày hệ thống tiếp nhận
Doanh nghiệp được nộp hồ sơ thuế điện tử cả ngày nghỉ, ngày lễ, Tết, từ 00:00:00 đến 23:59:59. Ngày nộp được tính theo ngày hệ thống tiếp nhận đủ hồ sơ hợp lệ, ghi trên thông báo tiếp nhận (Điều 11).
Vì vậy, hồ sơ gửi lúc 23:58 ngày cuối hạn vẫn đúng hạn nếu được tiếp nhận hợp lệ. Nhưng hồ sơ bị trả lại vì sai sót thì không được tính là đã nộp.
2. Khai thuế GTGT theo quý: phải gửi đề nghị trước 31/01
Doanh nghiệp có doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống được chọn khai thuế GTGT theo quý. Kỳ khai được giữ ổn định trọn năm dương lịch (điểm b khoản 1 Điều 19).
Theo Thông tư 89/2026, muốn chuyển sang khai quý, doanh nghiệp gửi mẫu 01/ĐK-TĐKTT chậm nhất ngày 31/01. Khai quý khi không đủ điều kiện thì phải khai lại theo tháng và nộp tiền chậm nộp. Doanh nghiệp không bị phạt chậm nộp hồ sơ trong trường hợp này.
3. Thuế TNCN từ tiền lương khai theo quý
Theo điểm a.1 khoản 1 Điều 22 Thông tư 89/2026, tổ chức trả lương khai thuế TNCN đã khấu trừ theo quý. Cuối năm, doanh nghiệp quyết toán thuế TNCN, kể cả năm không phát sinh khấu trừ.
Người lao động muốn ủy quyền quyết toán gửi mẫu 08/UQ-QTT-TNCN cho doanh nghiệp trước khi quyết toán. Biểu thuế áp dụng cho năm 2026 xem tại bài biểu thuế lũy tiến TNCN 2026.
4. Thuế TNDN tạm nộp quý, doanh nghiệp siêu nhỏ không phải phân bổ
Thuế TNDN vẫn tạm nộp theo quý và quyết toán năm (khoản 1 Điều 21). Doanh nghiệp siêu nhỏ có chi nhánh ở tỉnh khác thì không phải phân bổ số thuế TNDN phải nộp.
5. Tự xác định số thuế được miễn, giảm, không nộp hồ sơ riêng
Theo điểm a khoản 1 Điều 65, doanh nghiệp tự xác định số thuế TNDN được miễn, giảm. Đó là các ưu đãi theo luật thuế và nghị quyết của Quốc hội. Trường hợp này không phải nộp hồ sơ đề nghị miễn, giảm riêng.
Cá nhân có số thuế TNCN phải nộp thêm sau quyết toán từ 50.000 đồng trở xuống cũng được miễn. Doanh nghiệp vẫn cần lưu đủ chứng từ chứng minh điều kiện ưu đãi để giải trình khi bị kiểm tra.
6. Giải trình hồ sơ khai thuế có thời hạn phản hồi
Với hồ sơ giải trình, cơ quan thuế trả lời chấp nhận hay không trong 05 ngày làm việc. Mốc tính là ngày có thông báo tiếp nhận hồ sơ (khoản 7 Điều 17).
Với hồ sơ đề nghị gia hạn nộp hồ sơ khai thuế, cơ quan thuế trả lời trong 03 ngày làm việc (Điều 18). Doanh nghiệp nên gửi sớm, không chờ sát hạn.
7. Cơ quan thuế phân nhóm doanh nghiệp theo mức tuân thủ
Điều 4 Thông tư 89/2026 cho phép cơ quan thuế xếp hạng người nộp thuế theo mức tuân thủ và mức rủi ro. Có 4 mức: tuân thủ tốt, trung bình, thấp và không tuân thủ.
Doanh nghiệp tuân thủ tốt, rủi ro thấp được áp dụng chế độ ưu tiên. Doanh nghiệp tuân thủ thấp, rủi ro cao bị tăng kiểm tra, giám sát. Các trường hợp bị kiểm tra tại trụ sở xem thêm tại bài kiểm tra thuế tại trụ sở.
Chưa chắc tờ khai đã đúng Thông tư 89/2026? Gửi Kế toán ULTRA kiểm tra giúp.
Doanh nghiệp cần làm gì để áp dụng đúng Thông tư 89/2026?
Doanh nghiệp nên rà lại cách khai thuế theo Thông tư 89/2026 trước kỳ khai cuối năm. Danh sách việc cần làm gồm:
- Kiểm tra các tờ khai từ kỳ tháng 7 hoặc quý 3/2026 đã dùng đúng mẫu mới chưa.
- Xác định doanh thu năm 2026 để quyết định khai GTGT theo tháng hay quý cho năm 2027.
- Nếu chọn khai quý năm 2027, gửi mẫu 01/ĐK-TĐKTT trước ngày 31/01/2027.
- Rà lại kỳ khai thuế TNCN từ tiền lương theo Điều 22.
- Lập sẵn hồ sơ chứng minh điều kiện ưu đãi thuế TNDN đang tự áp dụng.
- Thu mẫu 08/UQ-QTT-TNCN của người lao động trước mùa quyết toán.
Hạn nộp tờ khai các kỳ gần nhất có tại bài lịch nộp thuế tháng 11/2026. Doanh nghiệp không có kế toán riêng có thể tham khảo dịch vụ kế toán cho doanh nghiệp nhỏ.
Câu hỏi thường gặp về Thông tư 89/2026
Thông tư 89/2026 có thay thế Thông tư 80/2021 không?
Có. Khoản 3 Điều 99 Thông tư 89/2026 bãi bỏ Thông tư 80/2021/TT-BTC từ ngày 01/7/2026, cùng các thông tư sửa đổi 94/2025 và 21/2026.
Tờ khai quý 2/2026 nộp muộn thì dùng mẫu nào?
Dùng mẫu cũ. Hồ sơ của kỳ tính thuế trước ngày 01/7/2026 dùng mẫu biểu áp dụng trước khi Thông tư 89/2026 có hiệu lực.
Doanh nghiệp mới thành lập có được khai thuế GTGT theo quý không?
Được. Doanh nghiệp mới bắt đầu kinh doanh được chọn khai quý. Sau khi đủ 12 tháng, doanh nghiệp căn cứ doanh thu năm trước để xác định lại kỳ khai.
Thông tư 89/2026 có áp dụng cho hộ kinh doanh không?
Có một phần. Hộ kinh doanh vẫn chủ yếu theo Thông tư 18/2026 và 50/2026, nhưng Thông tư 89/2026 thay thế một số mẫu như 01/TKN-CNKD.

Giá trị mang lại cho doanh nghiệp
Nhân sự chuyên nghiệp
Đội ngũ nhiều kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
Tư vấn nhanh chóng
Đội ngũ hỗ trợ và tư vấn nhanh chóng, xử lý nghiệp vụ nhanh chóng & miễn phí 24/7
Báo giá cạnh tranh
Chi phí dịch vụ hợp lý theo quy mô, ngành nghề đặc thù sản xuất kinh doanh của khách hàng
Tại sao nên chọn chúng tôi
1
Đội ngũ nhân sự
Nhiệt tình, giàu kinh nghiệm & chuyên nghiệp, được hỗ trợ của các chuyên gia đầu ngành
2
Tư vấn và hỗ trợ
Nhanh chóng, xử lý nghiệp vụ chính xác & miễn phí 24/7
3
Chi phí dịch vụ
Hợp lý theo quy mô, ngành nghề, đặc thù sản xuất kinh doanh của khách hàng
LIÊN HỆ
Nhận tư vấn cùng
Kế toán ULTRA.
Hotline
079 332 6006
Email
info@ketoanultra.com